
Remboursement des implants dentaires par la mutuelle
 Denise
•
1 septembre 2026
Quand une facture de plusieurs milliers d’euros arrive sur la table, vous n’avez pas envie de jouer à la loterie. Le sujet du remboursement des implants dentaires par la mutuelle est justement délicat, parce que le coût final dépend du praticien, du type de prothèse et des garanties choisies. Bien comprendre ces écarts vous permet de comparer sereinement, d’éviter un contrat trop limité et de sécuriser votre budget avant l’intervention.
Le remboursement implant dentaire mutuelle représente donc un vrai critère de décision : la mutuelle complète ce que la Sécurité sociale laisse de côté, mais toutes les formules ne se valent pas. Avant de signer, vous devez vérifier les plafonds, les délais et la prise en charge réelle, afin de choisir le bon contrat avant le soin.
Ce qu’il faut vraiment comprendre avant de comparer les offres
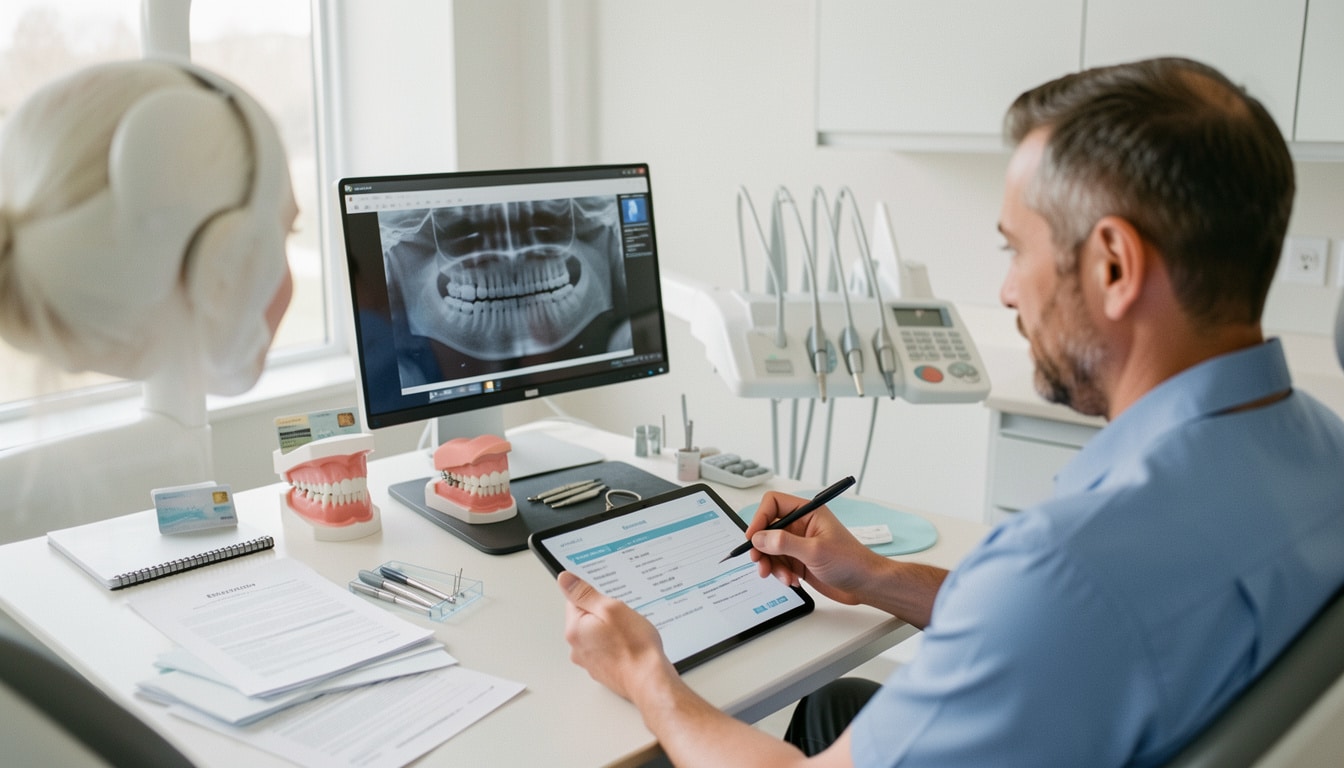
Avant de regarder les prix, il faut comprendre la mécanique. Un implant, un pilier et une couronne ne sont pas facturés de la même manière, et la sécurité de votre budget dépend de cette distinction. Pour un patient, le devis dentaire est la pièce maîtresse : il montre le coût global, le remboursement possible et la charge qui restera à payer. Sans cette lecture, la mutuelle peut sembler intéressante alors qu’elle couvre surtout la couronne, pas l’implant lui-même. La logique est simple : plus vous comparez tôt, plus vous évitez un soin mal financé. Pour approfondir ce sujet, consultez notre guide sur simulateur remboursement mutuelle.
Implant, pilier, couronne : ce que vous payez vraiment
L’implant est la vis posée dans l’os, le pilier sert de liaison, et la couronne remplace la dent visible. Sur un plan dentaire, ces trois éléments forment un ensemble, mais leur remboursement n’obéit pas aux mêmes règles. En pratique, l’implant peut coûter 900 à 1 500 euros, le pilier 200 à 400 euros et la couronne 500 à 900 euros selon la ville et le cabinet. C’est pourquoi la mutuelle ne rembourse pas toujours l’implant comme elle rembourse la couronne. Vous pourriez également être intéressé par avis mutuelle matmut ociane.
- Implant : partie chirurgicale, souvent la plus chère.
- Pilier : pièce intermédiaire, parfois peu détaillée sur le devis.
- Couronne : élément visible, plus souvent pris en charge.
- Ensemble : le coût total compte plus que chaque ligne séparée.
Pourquoi le reste à charge change tout
Le reste à charge dépend du devis et du niveau de remboursement après la Sécurité sociale. Dans le parcours de soin, la Sécurité sociale intervient peu sur l’implant, puis la mutuelle complète selon le contrat choisi. Un exemple concret : pour un devis à 2 400 euros, une prise en charge de 300 euros laisse encore 2 100 euros à payer. C’est exactement pour cela qu’il faut comparer avant de signer, car deux offres peuvent afficher le même prix mensuel mais pas la même couverture. Pour aller plus loin, lisez wtw mutuelle tableau de garantie pdf.
- La Sécurité sociale ne couvre pas l’implant dans la plupart des cas.
- La couronne peut être mieux remboursée que la partie chirurgicale.
- Le devis révèle le vrai reste à charge avant l’intervention.
Prix, devis et coût réel : la base de toute décision
Le prix d’un implant dentaire varie fortement d’un cabinet à l’autre, et c’est là que votre décision se joue. Entre Paris, Lyon ou une ville moyenne comme Limoges, le tarif peut changer de 20 à 35 %. Le dentiste ou le chirurgien adapte aussi sa proposition selon la complexité de l’intervention, les examens, la marque de l’implant et les soins annexes. Pour bien choisir, il faut regarder le coût global, pas seulement l’acte principal. Une dépense annoncée à 1 000 euros peut vite dépasser 2 500 euros avec la couronne et les contrôles.
Ce que comprend le prix d’un implant dentaire
Le coût se construit ligne par ligne, et c’est ce qui rend l’analyse importante. L’implant, l’acte chirurgical, la couronne et les examens préalables ne sont pas toujours regroupés de la même façon sur le devis. Selon la complexité, une intervention peut nécessiter une radio panoramique, un scanner ou une greffe osseuse, ce qui augmente la dépense. Pour comparer correctement, il faut donc regarder le bon prix total, pas seulement le bon intitulé commercial.
| Composante | Ordre de prix |
|---|---|
| Acte chirurgical | 300 à 800 euros |
| Implant | 900 à 1 500 euros |
| Pilier | 200 à 400 euros |
| Couronne | 500 à 900 euros |
| Examens | 50 à 250 euros |
Le devis, votre meilleur outil pour comparer
Le devis dentaire vous dit ce que vous allez réellement payer et ce que la mutuelle peut prendre en charge. Vérifiez la date, les références des actes, les montants par poste et les éventuels plafonds. Deux contrats peuvent sembler proches, mais l’un rembourse 400 euros par an quand l’autre monte à 1 000 euros, ce qui change tout pour un implant. C’est aussi le moment de demander si le dentiste propose plusieurs solutions, car un bon devis permet souvent d’arbitrer entre une formule plus simple et une option plus coûteuse.
- Montant total de l’implant et des soins associés.
- Détail de chaque poste de dépense.
- Reste à charge estimé après prise en charge.
- Plafond annuel prévu par la mutuelle.
- Écart possible entre deux contrats concurrents.
Les modes de prise en charge qui changent tout
Dans la santé, toutes les mutuelles ne remboursent pas de la même façon. Certaines proposent un forfait fixe, d’autres un pourcentage, d’autres encore un plafond global qui limite la charge annuelle. Le mutuel peut inclure une garantie dentaire renforcée, mais le vrai sujet reste la lisibilité du contrat. Pour un implant, la formule la plus claire est souvent celle qui annonce un forfait explicite, car elle évite les mauvaises surprises. En 2026, les assurés comparent de plus en plus ces modèles avant de proposer ou d’accepter une offre. En complément, découvrez lunette sans mutuelle.
Forfait, pourcentage ou plafond : quel modèle est le plus utile ?
Le forfait verse une somme précise, par exemple 300 ou 500 euros par implant. Le pourcentage s’appuie sur une base de remboursement, souvent faible sur le dentaire, ce qui limite l’intérêt si la base est basse. Le plafond fixe un maximum annuel, par exemple 800 euros, même si vos soins dépassent ce montant. Pour un besoin implant, le forfait reste souvent le plus lisible, car vous savez immédiatement ce que la mutuelle remboursera et jusqu’où votre budget est protégé.
- Forfait : simple à comprendre et à anticiper.
- Pourcentage : utile surtout si la base est correcte.
- Plafond : protège, mais bloque au-delà d’un seuil.
- Modèle lisible : le plus confortable pour décider vite.
Quand une garantie renforcée devient rentable
Une garantie premium devient intéressante quand le coût du soin est élevé et que vous avez un besoin proche. Par exemple, une cotisation de 38 euros par mois avec un forfait de 700 euros peut être plus rentable qu’une formule à 24 euros offrant seulement 200 euros de remboursement. Le bon arbitrage dépend aussi du plafond annuel et de la couronne, car une prothèse mal couverte fait grimper le reste à payer. Si votre projet est proche, la couverture renforcée peut vite s’amortir.
- Classique : cotisation plus basse, couverture limitée.
- Intermédiaire : bon compromis pour un besoin modéré.
- Premium : pertinent si plusieurs soins sont prévus.
Les conditions à vérifier avant de souscrire
Une bonne garantie ne suffit pas si le contrat bloque au mauvais moment. Le délai de carence, les justificatifs demandés et l’accord préalable peuvent retarder la prise en charge, parfois de plusieurs mois. Votre mutuelle doit donc être lue avec attention, car un patient pressé peut découvrir trop tard qu’un acte n’est pas encore éligible. Le bon réflexe consiste à prendre le devis, lire les clauses et vérifier si l’assureur impose une période d’attente avant de rembourser.
Délai de carence, justificatifs et accord préalable
Le délai de carence est la période pendant laquelle vous cotisez sans être encore couvert sur certains actes. Pour un implant, il peut aller de 3 à 12 mois selon le contrat. Ajoutez à cela les justificatifs demandés par le dentiste, parfois un devis détaillé ou une demande d’accord préalable, et vous comprenez pourquoi le timing compte autant que la garantie. Si l’intervention est prévue rapidement, une mutuelle trop restrictive peut neutraliser un bon niveau affiché sur le papier.
- Vérifier le délai avant toute souscription.
- Lire les clauses sur les justificatifs exigés.
- Contrôler la présence d’un accord préalable.
- Comparer la date du soin avec la date d’effet du contrat.
Les exclusions qui font grimper la facture
Les exclusions les plus fréquentes concernent les plafonds trop bas, certaines prothèses et les soins commencés avant l’adhésion. Un contrat peut aussi rembourser la couronne mais laisser l’implant à votre charge, ce qui réduit fortement l’intérêt commercial de l’offre. Méfiez-vous également des restrictions cachées sur les dispositifs amovibles ou sur les actes liés à une infection déjà connue. Quand le besoin est rapide, une clause mal lue peut transformer une promesse rassurante en facture très lourde.
- Plafond annuel insuffisant pour couvrir l’ensemble du traitement.
- Exclusion des actes déjà engagés avant la souscription.
- Prise en charge partielle de la couronne seulement.
Comparer les garanties pour trouver la meilleure couverture
Comparer deux contrats, ce n’est pas seulement regarder la cotisation. Il faut aussi examiner le forfait annuel, le plafond, la prise en charge de la couronne et la rapidité des démarches. La meilleure garantie dentaire est celle qui correspond à votre situation réelle, pas celle qui affiche le slogan le plus séduisant. Pour un implant, la mutuelle la plus utile est souvent celle qui combine simplicité, remboursement clair et niveau de couverture cohérent avec votre budget. Le coût mensuel doit rester lisible face au gain réel.
Les critères qui départagent vraiment deux contrats
Pour comparer correctement, concentrez-vous sur quatre points : le montant du forfait, le plafond annuel, le délai de carence et la prise en charge de la couronne. Ajoutez la simplicité des démarches et la vitesse de remboursement, car ces détails changent l’expérience au quotidien. Une mutuelle peut proposer une garantie élevée mais demander des démarches longues, alors qu’une autre, plus simple, sera plus efficace au moment où vous devez vraiment avancer les frais. C’est souvent là que le meilleur contrat se distingue du bon contrat.
| Critère | Niveau faible | Niveau fort |
|---|---|---|
| Forfait annuel | 150 euros | 800 euros |
| Plafond | Limité à 1 acte | Plusieurs actes/an |
| Délai | 6 à 12 mois | 0 à 3 mois |
| Couronne | Partielle | Mieux couverte |
Quel profil a intérêt à viser plus haut ?
Un jeune actif sans antécédent peut viser une formule intermédiaire, surtout si l’implant n’est pas immédiat. Une famille ou un senior a souvent intérêt à monter d’un cran, car le risque dentaire augmente avec l’âge et l’historique de soins. Si vous savez déjà qu’une prothèse sera nécessaire, la couverture renforcée devient plus pertinente que la formule d’entrée de gamme. Le bon choix dépend donc du besoin, du budget et du moment où vous prévoyez l’acte.
- Jeune actif : couverture équilibrée, cotisation contenue.
- Famille : garantie plus large pour absorber plusieurs soins.
- Senior : niveau renforcé souvent plus rentable.
- Besoin proche : priorité à la rapidité et au plafond.
Les pièges à éviter pour ne pas mal choisir
Le piège le plus courant, c’est de croire qu’un mutuel “haut niveau” remboursera tout sans limite. En réalité, le remboursement dépend du contrat, du plafond et du type de dispositif choisi. Un coût annoncé comme bien couvert peut laisser une charge importante si la couronne est exclue ou si l’acte chirurgical est plafonné. Dans la vie quotidienne, cela se traduit par une facture qui reste lourde malgré une cotisation élevée. Pour éviter cela, il faut lire les exclusions et le niveau réel de santé couvert.
Les promesses “100 % remboursé” à nuancer
“100 % remboursé” veut souvent dire 100 % d’une base de remboursement, pas 100 % du coût réel. Or, sur l’implant, cette base est faible, voire inexistante, ce qui change complètement la lecture commerciale. Le discours marketing peut donc être trompeur si vous ne regardez pas la ligne exacte du contrat. Le bon repère est simple : vérifiez toujours le montant réel prévu pour l’implant, la couronne et le plafond annuel, car c’est là que se joue la vraie protection.
- Confondre base de remboursement et facture réelle.
- Oublier le plafond annuel du contrat.
- Supposer que l’implant et la couronne sont couverts pareillement.
- Ne pas vérifier les exclusions de dispositif.
Les mauvaises surprises les plus courantes
Les mauvaises surprises viennent souvent d’un plafond trop faible, d’une exclusion mal lue ou d’un remboursement limité à la prothèse visible. Certains contrats paraissent séduisants mais laissent une charge élevée sur l’acte principal, surtout si l’infection ou la complexité du cas impose des soins supplémentaires. Un mutuel peut aussi annoncer une belle couverture santé tout en limitant fortement le dentaire. Si vous voulez éviter un reste à payer trop important, lisez les lignes sur la couronne, le forfait et les délais.
- Plafond annuel trop bas pour un implant complet.
- Remboursement partiel de la prothèse seulement.
- Exclusions cachées sur certains actes ou dispositifs.
Pour qui cette couverture est-elle vraiment intéressante ?
Cette couverture devient vraiment intéressante quand le besoin est probable, proche ou déjà identifié. Un patient qui anticipe une implantologie a tout intérêt à choisir une mutuelle adaptée avant de lancer le traitement. Même logique si une dent est déjà fragile ou si plusieurs soins sont prévus sur l’année. Plus vous attendez, plus le coût peut grimper sans protection suffisante. Le bon arbitrage consiste donc à prendre en compte votre historique, votre budget et la rapidité avec laquelle vous devez agir.
Les profils qui ont le plus à gagner
Les seniors, les foyers avec historique dentaire lourd et les personnes qui savent déjà qu’un implant est prévu ont le plus à gagner. En implantologie, l’anticipation change tout : elle permet de sélectionner un contrat plus adapté, avec un meilleur plafond et une meilleure visibilité sur les dépenses. Si votre dentiste évoque un traitement dans les prochains mois, ne laissez pas la décision au hasard. Une couverture renforcée peut éviter des centaines, parfois plus de 1 000 euros de charge supplémentaire.
- Seniors avec besoins dentaires récurrents.
- Foyers ayant déjà financé plusieurs soins coûteux.
- Personnes avec implant prévu à court terme.
- Assurés qui veulent sécuriser leur budget santé.
Quand souscrire devient un vrai choix stratégique
Souscrire devient stratégique quand le besoin est imminent, que le budget est serré ou que vous voulez limiter le coût final. Si l’implantologie est déjà envisagée, attendre n’est généralement pas rentable, surtout avec un délai de carence possible. Dans ce cas, la bonne mutuelle est celle qui combine plafond suffisant, démarches simples et remboursement clair. Mon conseil est direct : si votre soin est proche, choisissez une couverture lisible plutôt qu’une promesse floue, et privilégiez le contrat qui protège vraiment votre reste à payer.
- Besoin immédiat : priorité à la rapidité d’effet.
- Budget serré : viser le meilleur rapport cotisation/couverture.
- Projet certain : choisir un contrat avec plafond élevé.
FAQ – Questions fréquentes sur le remboursement des implants dentaires
La mutuelle rembourse-t-elle toujours un implant dentaire ?
Non, et c’est précisément ce qu’il faut vérifier avant de signer. Selon le contrat, la mutuelle peut rembourser l’implant, seulement la couronne, ou proposer un forfait limité. La Sécurité sociale couvre rarement ce soin au niveau attendu, donc la charge finale dépend surtout de votre garantie. Demandez toujours le devis au dentiste et comparez le contrat ligne par ligne pour connaître le vrai coût restant.
Comment savoir si mon contrat couvre bien l’implant et la couronne ?
Regardez les tableaux de garanties : ils doivent mentionner le dentaire, la prothèse, la couronne et, idéalement, l’implant. Vérifiez aussi le plafond, le délai et les conditions de prise en charge. Si le contrat ne donne qu’un pourcentage faible, le remboursement peut rester très limité. Le bon réflexe consiste à confronter le devis à la garantie avant de lancer le soin.
Faut-il un devis avant de lancer le soin ?
Oui, c’est indispensable pour comparer le coût réel et vérifier ce que la mutuelle peut rembourser. Le devis permet de voir le prix de l’implant, de la couronne et des actes annexes. Sans ce document, impossible d’évaluer le reste à charge. Un patient avisé demande toujours ce devis avant toute intervention, surtout si plusieurs solutions sont possibles.
Le délai de carence peut-il bloquer la prise en charge ?
Oui, si le contrat prévoit une période de carence, la mutuelle peut refuser de rembourser un implant pendant plusieurs mois. C’est un point clé quand le dentiste propose un soin rapide. Certains contrats affichent une bonne garantie, mais le délai les rend inutiles à court terme. Vérifiez ce point avant de souscrire pour éviter une mauvaise surprise.
Peut-on être remboursé à 100 % du coût total ?
C’est rare, car le remboursement à 100 % concerne souvent une base de remboursement et non la facture réelle. Or, pour un implant, le coût dépasse souvent largement cette base. Même avec une bonne mutuelle, il reste souvent une charge à payer. Le bon repère est donc le montant réel couvert, pas l’expression commerciale “100 %”.
Quelle différence entre remboursement en pourcentage et en forfait ?
Le pourcentage s’applique à une base définie, souvent faible en dentaire, tandis que le forfait annonce une somme fixe. Pour un implant, le forfait est généralement plus lisible et plus facile à comparer. Le pourcentage peut sembler attractif, mais il rembourse parfois peu en pratique. Si vous voulez anticiper votre budget, le forfait reste souvent le modèle le plus clair.
Comment éviter un reste à charge trop élevé ?
Comparez le devis, le plafond, le délai et la prise en charge de la couronne avant de choisir votre contrat. Vérifiez aussi si la mutuelle couvre bien l’implant et si les démarches sont simples. Un bon contrat doit rembourser de façon cohérente avec le coût réel, pas seulement afficher un slogan rassurant. En cas de doute, demandez une simulation écrite avant de vous engager.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle