
Prise en charge de l’ostéopathe et remboursement
 Denise
•
5 septembre 2026
L’ostéopathie est souvent mal comprise quand vient le moment de payer la séance, et c’est justement là que beaucoup de patients hésitent. Pourtant, bien connaître de la prise en charge de l’ostéopathe permet d’anticiper le prix, de vérifier le remboursement et d’éviter les mauvaises surprises. Dans cet article, vous allez voir comment fonctionne la couverture, ce que la mutuelle peut rembourser, quelles démarches suivre et dans quels cas particuliers la facture peut être allégée. Vous pourrez ainsi décider sereinement, sans jargon ni flou.
En pratique, l’ostéopathe intervient souvent hors du cadre habituel de la Sécurité sociale, ce qui change tout pour votre budget. C’est pourquoi il faut distinguer le remboursement social, la complémentaire santé et le reste à charge. Avec quelques repères chiffrés, vous saurez rapidement ce que votre contrat permet réellement en 2026.
Comprendre le principe de prise en charge en ostéopathie
Pourquoi la Sécurité sociale intervient rarement
En ostéopathie, le remboursement par l’Assurance Maladie reste exceptionnel, car la discipline n’entre pas dans la logique classique de l’ostéopathie conventionnée. La sécurité du patient dépend surtout du respect du cadre légal, mais le volet social finance peu ces actes. Résultat : la mutuelle devient souvent le premier levier de remboursement, tandis que l’ostéopathie laisse un reste à payer si le contrat est limité. Pour vous repérer, gardez en tête cette règle simple : la Sécurité sociale intervient rarement, même quand la séance est utile.
- Assurance Maladie : remboursement très rare, souvent nul.
- Complémentaire santé : elle peut compléter le remboursement selon le contrat.
- Mutuelle : elle fixe un forfait ou un plafond annuel.
- Reste à charge : il correspond à ce que vous payez après prise en charge.
Le rôle concret de la complémentaire santé
La complémentaire santé sert à réduire votre dépense lorsque l’ostéopathie n’est pas couverte par le régime social. Selon la mutuelle, elle peut rembourser une partie du montant, parfois sous forme de forfait annuel, parfois par séance. Ce mécanisme est simple : vous avancez les frais, puis le contrat applique sa garantie. Si vous consultez régulièrement, cette protection change vraiment la donne, surtout quand la prise en charge de l’ostéopathie doit rester compatible avec votre budget familial. Pour approfondir ce sujet, consultez notre guide sur remboursement implant dentaire mutuelle.
Quel budget prévoir pour une consultation chez un praticien ?
Les écarts de tarif selon le cabinet
Le tarif varie beaucoup d’un cabinet à l’autre, et c’est normal : ville, durée, expérience du praticien et profil du patient influencent le montant. En France, une consultation coûte souvent entre 50 et 80 euros, mais une personne suivie pour un cas complexe peut payer davantage. En 2026, certains cabinets parisiens affichent 90 euros, quand des villes moyennes restent autour de 55 euros. Le budget dépend donc de la séance, du temps passé et du besoin réel.
- La ville change le tarif, avec des écarts de 15 à 30 euros.
- La durée de la consultation influence souvent le prix final.
- Le profil du patient peut faire varier le montant.
- Une urgence en fin de journée peut coûter plus cher.
- Un cabinet spécialisé facture parfois une séance plus longue.
Première consultation et séances de suivi
La première consultation est souvent plus longue, car le praticien recueille l’historique, observe les mouvements et adapte son approche. Une séance de suivi, elle, peut être plus courte et donc un peu moins chère. Dans certains cabinets, la première séance grimpe à 70 euros, puis les suivis passent à 60 euros. Ce différentiel aide à prévoir votre année de soins, surtout si vous consultez plusieurs fois. Le bon réflexe consiste à demander le tarif avant de réserver.
Comment le contrat de mutuelle rembourse les soins
Forfait annuel, nombre de séances ou montant fixe
Chaque contrat de mutuelle fonctionne différemment, mais trois logiques dominent : un forfait annuel, un nombre de séances limité ou un montant fixe par acte. Ce choix change directement votre remboursement et votre charge finale. Par exemple, un forfait de 120 euros par an peut couvrir deux séances à 60 euros, alors qu’un contrat à 4 séances laisse plus de souplesse. Lisez bien la garantie, car la mutuelle peut sembler généreuse alors que le plafond est vite atteint. En complément, découvrez simulateur remboursement mutuelle.
| Mode de remboursement | Exemple concret |
|---|---|
| Forfait annuel | 120 euros par an pour toutes les séances |
| Nombre de séances | 3 séances remboursées, quel que soit le prix |
| Montant fixe | 30 euros par séance, dans la limite du contrat |
Trois garanties reviennent souvent : 2 séances de 40 euros, 120 euros de forfait annuel, ou 30 euros remboursés par séance. Dans les trois cas, le contrat précise la limite, et c’est elle qui détermine votre charge réelle.
Lire le tableau des garanties sans se tromper
Pour éviter les erreurs, vérifiez d’abord si la mutuelle parle de plafond annuel ou de montant par séance. Ensuite, regardez si le remboursement est exprimé en euros ou en pourcentage, car le calcul n’est pas le même. Enfin, comparez la garantie avec votre usage réel : une mutuelle modeste suffit parfois à une personne occasionnelle, mais elle devient vite trop courte pour un suivi régulier. Le tableau des garanties est donc votre meilleur allié.
Les niveaux de couverture selon les formules
Ce que couvrent les contrats d’entrée de gamme
Une formule d’entrée de gamme rembourse souvent peu, mais elle peut déjà alléger une séance de temps en temps. On voit fréquemment 20 à 30 euros par acte, avec un nombre limité de séances. Le montant reste utile si vous consultez une ou deux fois par an. La couverture est donc partielle, mais elle évite d’assumer seul tout le coût. Pour un budget serré, cette formule constitue un premier niveau de prise en charge.
- 1 séance remboursée à 20 euros.
- 2 séances annuelles à 25 euros chacune.
- Forfait global de 50 euros par an.
- Plafond bas, mais charge réduite pour une visite ponctuelle.
Ce que proposent les garanties plus élevées
Les garanties plus élevées vont plus loin : 3 à 5 séances, parfois 40 euros par séance, voire 180 euros de plafond annuel. Là, le contrat convient mieux à une consommation régulière, notamment si vous consultez après le sport, pendant la grossesse ou pour un suivi familial. Le nombre de séances remboursables devient alors un vrai critère de choix. Dans ce cas, la formule protège mieux votre budget et limite fortement le reste à charge.
Les démarches à suivre pour être remboursé
Les documents à demander au praticien
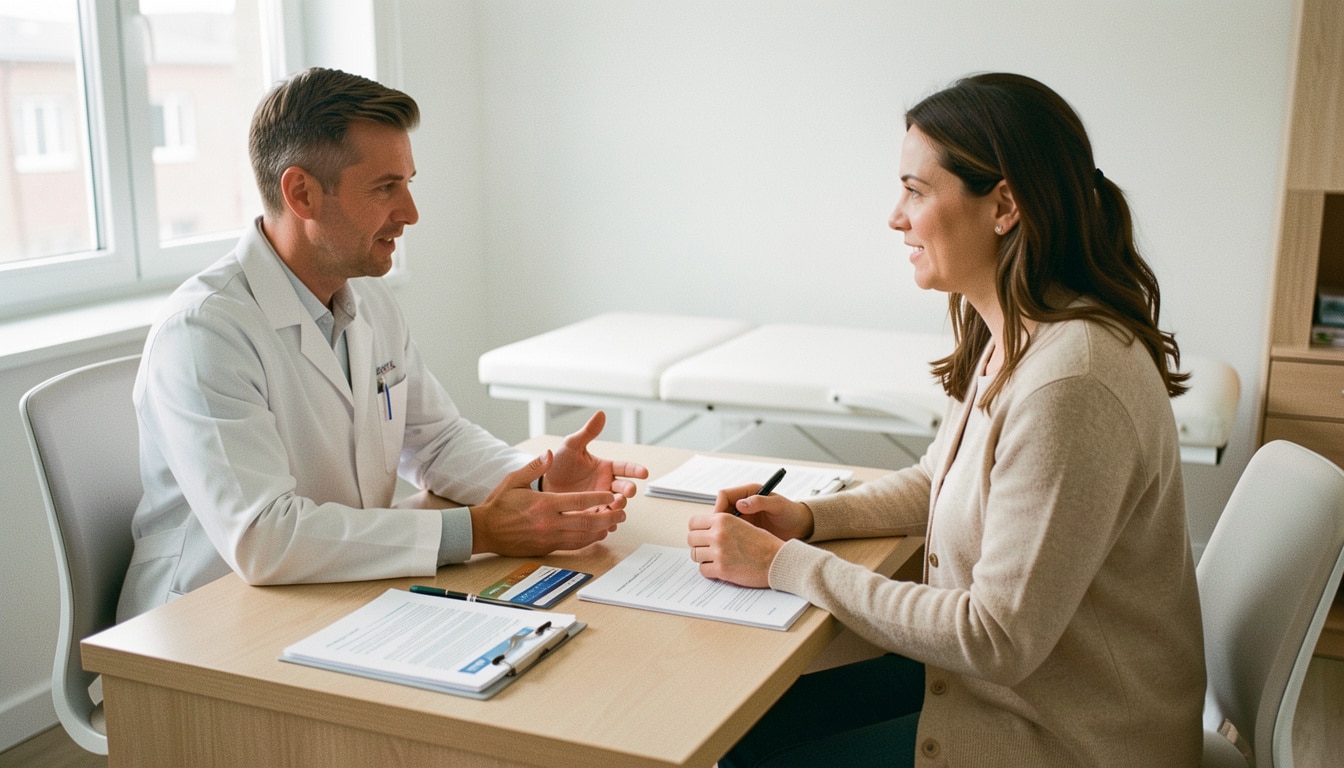
Après la séance, demandez toujours une facture nominative, datée et lisible. Ce justificatif doit mentionner le nom du praticien, son numéro d’identification s’il est requis, la date de l’acte et le montant payé. Sans ce document, le remboursement peut être refusé. Pensez aussi à vérifier que la facture correspond bien au contrat de votre mutuelle, car certaines demandes échouent pour une simple erreur de nom ou de date. Le bon dossier commence donc au cabinet.
- Payer la séance et conserver le reçu.
- Demander une facture complète au praticien.
- Vérifier vos informations personnelles.
- Scanner ou photographier le justificatif.
- Déposer le dossier dans l’espace client.
- Suivre l’avancement jusqu’au remboursement final.
Les délais de traitement les plus fréquents
Le délai varie selon les organismes, mais beaucoup de mutuelles traitent une demande en 3 à 10 jours ouvrés. Certaines remboursent plus vite via l’espace client, surtout si les pièces sont complètes. Si le dossier est incomplet, comptez plutôt deux semaines. Pour rembourser sans stress, envoyez les documents dès la fin de la consultation et gardez une copie. Cela évite les allers-retours et accélère la prise en charge de l’ostéopathe.
Quels professionnels et quels cas sont acceptés ?
Cabinet libéral, réseau partenaire ou téléconsultation
La plupart des contrats acceptent un ostéopathe exerçant en cabinet libéral, à condition qu’il respecte les critères prévus par l’assurance. Certaines mutuelles exigent aussi un diplôme reconnu ou un numéro professionnel précis. D’autres couvrent les réseaux partenaires, où les conditions sont souvent plus simples. La téléconsultation, elle, reste plus rare en ostéopathie, mais quelques offres l’évoquent. Avant de consulter, vérifiez toujours la condition d’éligibilité pour pouvoir être remboursé sans surprise.
- Cabinet libéral classique, souvent accepté.
- Réseau partenaire, parfois mieux remboursé.
- Ostéopathe diplômé, si le contrat l’exige.
- Cas particulier de téléconsultation, à vérifier.
- Praticien reconnu par la mutuelle, selon l’offre.
Les critères administratifs à vérifier avant de consulter
Avant de prendre rendez-vous, contrôlez le nom exact du praticien, son diplôme, son adresse et les mentions demandées par votre assurance. Certains contrats exigent aussi que l’ostéopathe figure dans une liste précise. Cette vérification prend cinq minutes, mais elle peut vous éviter un refus de remboursement. Si vous consultez dans une grande ville comme Lyon ou Nantes, les réseaux partenaires sont parfois plus nombreux, ce qui facilite le choix.
Seniors, enfants et familles : des besoins différents
Pourquoi les seniors consultent plus souvent
Chez les seniors, la santé demande souvent plus d’attention, et l’ostéopathie peut aider à mieux vivre les raideurs, les douleurs articulaires ou les gênes de mobilité. Une personne âgée consulte parfois après une chute légère, un dos bloqué ou une reprise de marche. La mutuelle senior prévoit alors souvent un soin plus souple, car les besoins sont récurrents. Le corps change, la médecine suit, et une prise en charge adaptée rassure vraiment au quotidien.
- Douleurs du dos et des articulations plus fréquentes.
- Mobilité réduite après 65 ans.
- Besoin de séances plus régulières.
- Mutuelle senior souvent plus généreuse.
- Suivi utile pour préserver la santé globale.
Les points de vigilance pour les bébés et les enfants
Pour les bébés et les enfants, la vigilance porte surtout sur le choix du praticien et sur la douceur du geste. Les familles consultent parfois après une naissance difficile, des troubles du sommeil ou un inconfort du corps. Certaines mutuelles familiales prévoient un meilleur remboursement pour ces profils, mais les conditions varient. Avant toute séance, demandez si le praticien reçoit bien les jeunes patients et si la prise en charge de l’ostéopathe est compatible avec votre contrat mutuel.
Comment optimiser sa couverture sans surpayer
Les critères à comparer avant de signer
Pour choisir une complémentaire adaptée, comparez d’abord le nombre de séances remboursées, le plafond annuel et le montant par acte. Un bon tableau de comparaison vous aide à voir en un coup d’œil si l’offre convient à une consommation régulière. Un conseiller peut vous proposer une formule plus large, mais elle n’est pas toujours nécessaire. L’idée est simple : payer le juste prix pour une couverture utile, sans gonfler la cotisation pour rien.
- Comparer le plafond annuel avant la signature.
- Vérifier le nombre de séances couvertes.
- Regarder le montant remboursé par acte.
- Choisir une complémentaire adaptée à vos habitudes.
- Demander un devis clair et détaillé.
- Éviter les options inutiles si vous consultez peu.
Les erreurs fréquentes à éviter
La première erreur consiste à signer sans lire les exclusions. La seconde est de croire qu’un forfait élevé signifie remboursement intégral. Enfin, beaucoup oublient de vérifier si la mutuelle rembourse bien le type de praticien consulté. En 2026, les offres sont nombreuses, mais elles ne se valent pas. Pour bien choisir, gardez un bon réflexe : comparer avant de payer, puis contrôler chaque clause avant la consultation. C’est souvent là que se joue l’économie réelle.
Ce qu’il faut retenir pour bien anticiper ses dépenses
Les limites de remboursement à garder en tête
La dépense liée à l’ostéopathie dépend surtout du contrat, du plafond et du nombre de séances autorisées. La maladie n’ouvre pas automatiquement droit à une couverture totale, et une réforme éventuelle pourrait encore modifier les règles dans l’année. Pour savoir où vous en êtes, relisez votre garantie et repérez les exclusions. En pratique, mieux vaut connaître la limite avant de consulter que découvrir le manque après coup. C’est la base d’une bonne anticipation.
- Plafond annuel à ne pas dépasser.
- Nombre de séances parfois limité.
- Exclusions selon le praticien ou le contrat.
- Règles susceptibles d’évoluer dans l’année.
Les bons réflexes avant et après la séance
Avant la séance, vérifiez le tarif et la compatibilité avec votre mutuelle. Après, gardez la facture et envoyez-la rapidement dans l’espace client. Si vous consultez souvent, notez le suivi des remboursements pour savoir quand votre forfait est épuisé. Ces gestes simples facilitent la prise en charge, réduisent les oublis et vous donnent une vision claire de vos dépenses. Au final, bien savoir gérer l’ostéopathe prise en charge, c’est surtout reprendre la main sur votre budget santé.
FAQ – Questions fréquentes sur la prise en charge de l’ostéopathe
L’ostéopathie est-elle remboursée par la Sécurité sociale ?
Non, la Sécurité sociale rembourse rarement l’ostéopathie. Le plus souvent, c’est la mutuelle qui intervient, selon le contrat et le forfait prévu.
Faut-il une ordonnance pour être remboursé ?
En général, non. La plupart des contrats de remboursement n’exigent pas d’ordonnance pour une séance d’ostéopathie.
Combien de séances une mutuelle peut-elle couvrir ?
Selon la mutuelle, vous pouvez avoir 1 à 5 séances par an, ou un forfait global en euros. Tout dépend du contrat.
Quels justificatifs faut-il envoyer ?
Il faut surtout une facture nominative, datée et complète. Certaines mutuelles demandent aussi les coordonnées du praticien et la date de consultation.
Le remboursement est-il automatique ?
Pas toujours. Certaines mutuelles remboursent automatiquement, mais beaucoup exigent un envoi via l’espace client ou par justificatif.
Les enfants et les seniors ont-ils les mêmes conditions ?
Non, les conditions varient selon l’âge, la formule et la mutuelle. En ostéopathie, les contrats famille ou senior peuvent offrir un meilleur remboursement.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle