Code banque : où le trouver et à quoi sert-il ?
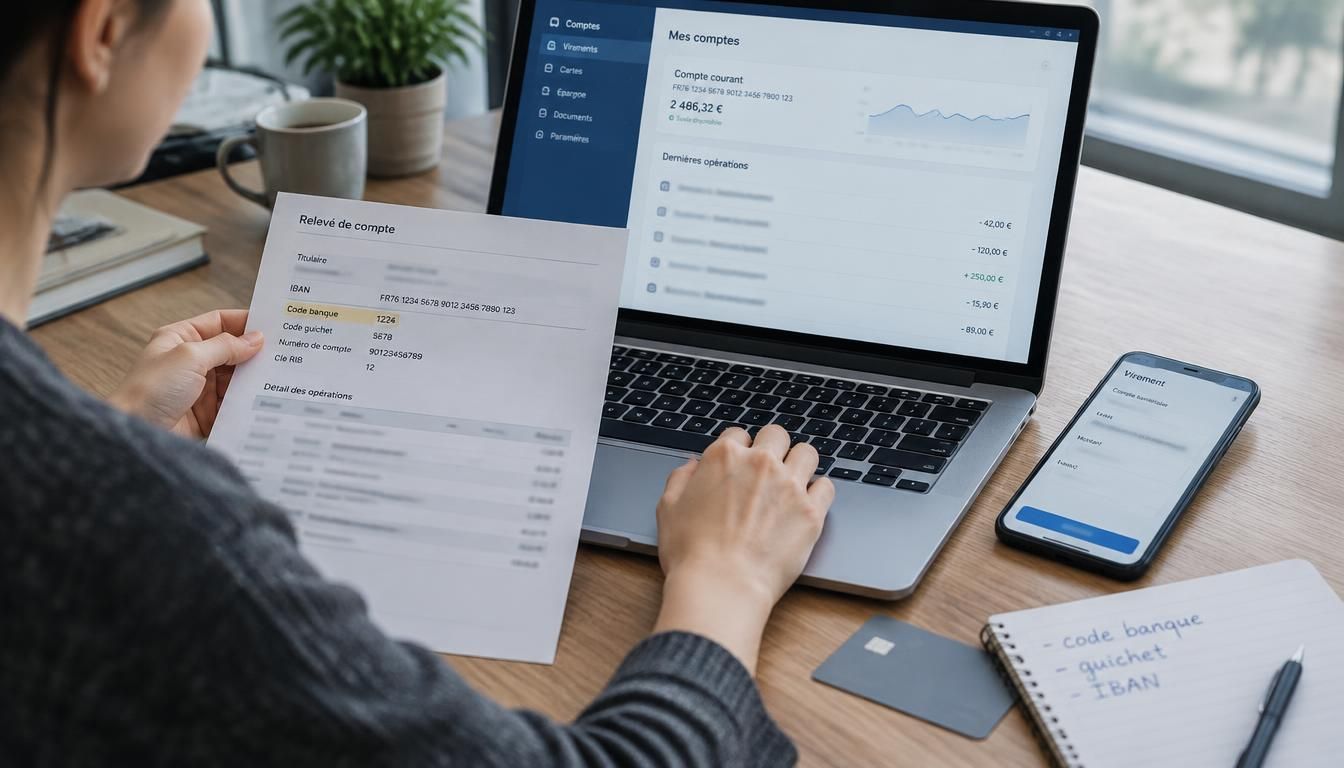
Vous avez déjà rempli un formulaire de virement en hésitant devant une série de chiffres ? Le codebanque est l’identifiant qui permet de reconnaître un établissement dans les coordonnées bancaires françaises. Il aide à lire un RIB, à comprendre un IBAN et à éviter les erreurs au moment d’un paiement ou d’un crédit. En pratique, il facilite les échanges entre banques, garantit une saisie plus fiable et assure un contrôle rapide des informations que vous recopiez au quotidien.
Quand on débute, tout cela peut sembler opaque. Pourtant, une fois que vous savez où regarder, le codebanque devient un repère simple, presque rassurant, pour comprendre ce qui se cache derrière un relevé. Vous pouvez alors distinguer les différents segments, vérifier une référence avant validation et gagner du temps. C’est souvent le petit détail qui évite une confusion coûteuse, surtout lorsque vous devez envoyer de l’argent ou transmettre vos coordonnées à un tiers.
Comprendre l’identifiant bancaire qui se cache derrière le RIB
Le code banque désigne le repère numérique qui identifie une banque dans le système français. Sur un RIB, il s’inscrit avec d’autres éléments pour former une coordonnée complète. Pour un débutant, l’idée la plus utile est simple : chaque code a un rôle précis, et aucun ne se lit isolément. Le code banque n’est ni le numéro de compte, ni la clé RIB, ni le code guichet. Il sert d’abord à reconnaître la banque, puis à relier cette information au reste de l’identifiant bancaire. Vous pourriez également être intéressé par trouver code bic.
Dans la vie courante, vous le croisez quand vous recevez un virement, quand vous transmettez vos coordonnées à un employeur ou quand vous renseignez un mandat de prélèvement. Une banque peut être reconnue grâce à ce code, ce qui sécurise la lecture de l’information. Le vocabulaire bancaire paraît technique, mais il suffit de retenir quelques mots : identifiant, coordonnée, caractère, clé. Avec ces bases, vous lisez un rib sans vous tromper et vous comprenez mieux ce que contient votre relevé. En complément, découvrez quel montant maximum pour un virement instantané.
À quoi sert exactement cet identifiant dans la vie courante ?
Le code banque sert à associer une opération à la bonne banque, au bon compte et au bon titulaire. Quand vous préparez un virement, il aide l’établissement émetteur à vérifier que la banque destinataire correspond bien à la référence fournie. Cette étape paraît discrète, mais elle joue un rôle majeur dans la circulation de l’information bancaire. Sans ce repère, la lecture serait moins fiable et les échanges plus lents. C’est aussi pour cela qu’un simple caractère mal recopié peut créer un blocage ou un rejet. Pour aller plus loin, lisez identifiant bancaire.
Imaginez Léa, qui envoie pour la première fois un remboursement à un ami depuis Lyon. Elle copie le rib sur son téléphone, relit le code banque, puis compare les autres chiffres. En trente secondes, elle évite une erreur de saisie. Ce petit réflexe est précieux : il protège la coordonnée bancaire, limite les retards et rend l’opération plus fluide. Vous pouvez faire pareil, même sans être expert, en prenant l’habitude de vérifier chaque code avant validation.
Les mots à connaître pour lire un relevé sans se tromper
Pour lire un relevé, retenez d’abord que le code banque n’est qu’un segment parmi d’autres. Le rib regroupe plusieurs blocs : code banque, code guichet, numéro de compte et clé de contrôle. Chaque élément a une fonction différente, mais ils se complètent. Le premier identifie la banque, le second précise l’agence, le troisième désigne le compte et le dernier vérifie l’ensemble. Cette logique simple vous aide à ne pas confondre les références lorsque vous consultez un document papier ou un relevé numérique.
Voici les éléments constitutifs d’un RIB à garder en tête :
- le code banque, qui identifie l’établissement ;
- le code guichet, qui précise l’agence ;
- le numéro de compte, qui désigne le compte concerné ;
- la clé RIB, qui sert au contrôle final.
Quand vous voyez ces blocs alignés, vous pouvez lire le document plus vite. Le caractère, la longueur et l’ordre des chiffres deviennent alors des indices utiles, pas une source de stress.
Repérer le code sur un relevé ou dans un IBAN français
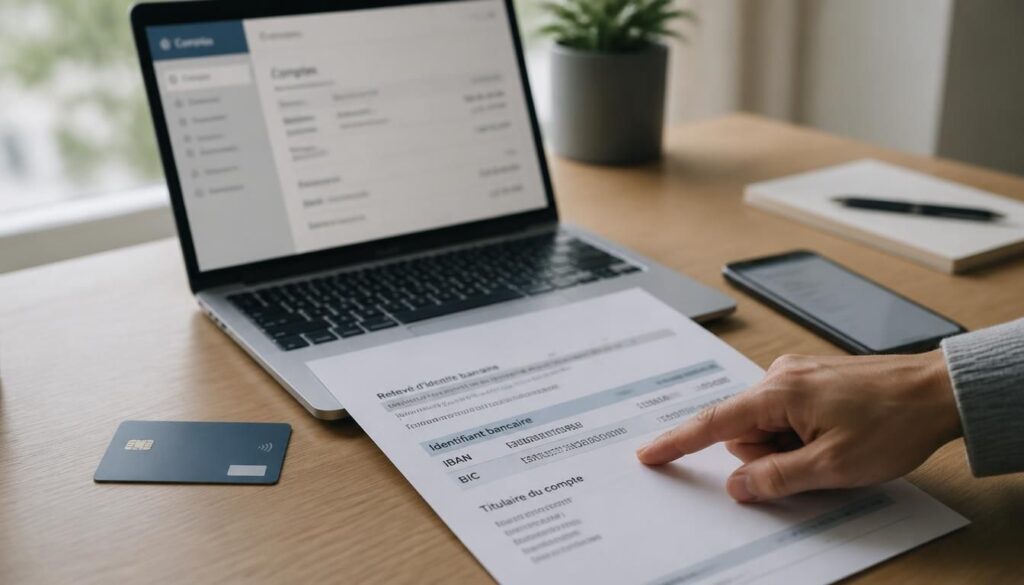
Pour consulter le code banque sur un relevé papier ou numérique, cherchez la zone des coordonnées bancaires. Sur un document français, l’information apparaît souvent au milieu d’une ligne dédiée au rib ou dans un encadré de compte. Le code y figure sous forme de suite de chiffres, placée avant le code guichet et le numéro de compte. Si vous ouvrez un IBAN français, vous pouvez aussi le retrouver dans la partie nationale, juste après les deux lettres du pays et les deux chiffres de contrôle.
La lecture est rapide si vous avancez ligne par ligne. Commencez par repérer le format global, puis isolez les segments utiles. Dans un IBAN de France, les premiers caractères indiquent le pays, puis viennent les blocs bancaires. Le code banque occupe une position stable, ce qui aide à consulter l’information sans confusion. Prenez le temps de comparer les chiffres, surtout si vous recopiez la référence depuis une application mobile ou un document scanné, où un caractère peut parfois être moins lisible.
Lire un IBAN sans confusion, étape par étape
Un IBAN français suit un format précis, ce qui rend son découpage plus simple qu’il n’y paraît. Pour localiser le code banque, commencez par les deux lettres FR, puis regardez les deux chiffres de contrôle. Ensuite, observez la suite numérique qui contient les données du compte. Le code banque se trouve dans le premier bloc national, avant le code guichet. Cette logique vous permet de consulter la bonne ligne sans perdre de temps ni mélanger les segments.
Exemple de découpage : FR76 12345 67890 12345678901 23. Ici, le code banque correspond au premier bloc après le pays et le contrôle. Si vous recopiez une référence, vérifiez toujours le format, la longueur et l’ordre des caractères. Une lecture rapide peut suffire, mais un double contrôle évite les erreurs. Quand vous avez le doute, relisez la ligne complète et comparez-la avec le document source.
Ce qu’il faut vérifier avant de recopier une suite de caractères
Avant de recopier un code, vérifiez quatre points simples : l’ordre des chiffres, les espaces, la lisibilité du document et la présence du bon format. Un caractère mal vu, un zéro pris pour un O ou un espace oublié peut modifier toute la référence. C’est particulièrement vrai si vous consultez un relevé sur écran, où la ligne peut être tronquée. En pratique, mieux vaut relire deux fois qu’envoyer une information incomplète.
Voici la méthode la plus sûre : ouvrez le document source, repérez la ligne concernée, comparez chaque bloc, puis recopiez sans improviser. Si vous utilisez un téléphone, zoomez légèrement pour voir chaque caractère. Cette vérification rapide vous protège contre les fautes de saisie et vous évite de recommencer une opération. Dans les échanges bancaires, la précision compte toujours plus que la vitesse.
Décoder la structure française sans confondre les segments
La structure bancaire française repose sur une logique assez régulière : chaque code occupe une place déterminée dans la chaîne d’identification. Le code banque ouvre le bal, suivi du guichet, puis du numéro de compte et enfin de la clé de contrôle. Cette organisation bancaire permet de lire le document de manière méthodique. Si vous comprenez l’enchaînement, vous évitez de confondre un identifiant avec un autre. Le format reste stable, ce qui aide à reconnaître les segments même sur un relevé différent.
Le plus utile est de distinguer le rôle de chaque code. Le code banque renvoie à l’établissement, le guichet à l’agence, tandis que la clé vérifie la cohérence de l’ensemble. Le contrôle final n’est pas décoratif : il sert à détecter une erreur de saisie. Quand vous lisez un rib, pensez à une suite logique plutôt qu’à une liste de chiffres isolés. Cette manière de faire simplifie la compréhension et réduit les confusions au moment d’un virement ou d’une transmission de coordonnées.
| Segment | Rôle principal |
|---|---|
| Code banque | Identifier l’établissement bancaire |
| Code guichet | Préciser l’agence ou le guichet |
| Numéro de compte | Désigner le compte concerné |
| Clé de contrôle | Vérifier la cohérence de l’ensemble |
Ce tableau aide à voir d’un coup d’œil ce que chaque code correspond dans la structure française. Vous pouvez vous y référer avant de saisir une référence ou de la transmettre à un tiers.
Comment chaque segment s’articule avec les autres
Chaque segment dépend des autres, un peu comme les pièces d’un puzzle. Le code banque indique la banque, le code guichet précise l’agence, le numéro de compte individualise le titulaire et la clé confirme que la suite est cohérente. Si l’un manque ou si un caractère change, le contrôle peut échouer. C’est pourquoi l’ensemble bancaire doit correspondre exactement au document d’origine. Un identifiant n’a de sens que replacé dans sa chaîne complète.
Dans la pratique, cette articulation aide à comprendre pourquoi un simple changement de chiffre peut tout bloquer. Une banque n’utilise pas le même segment que le guichet, et la clé ne remplace jamais le compte. Quand vous observez le format, vous voyez mieux comment les éléments se répondent. Cela rend la lecture plus claire, même pour une personne qui découvre le rib pour la première fois.
Les erreurs de lecture les plus fréquentes
Les erreurs les plus courantes viennent souvent d’une lecture trop rapide. On confond un guichet avec un code banque, on oublie un espace, ou l’on recopie un caractère proche d’un autre. Un autre piège consiste à prendre la clé pour un bout du numéro de compte. Pour éviter cela, lisez toujours la ligne dans le bon sens et comparez-la avec le document officiel. Une banque, un guichet et un compte ne jouent pas le même rôle.
Le contrôle visuel reste votre meilleur allié. Si vous hésitez sur un caractère, ralentissez et relisez la suite complète. Un format bien compris réduit les risques de confusion. Dans un relevé bancaire, la précision n’est pas un luxe : elle protège vos opérations et facilite la vérification. Avec un peu d’habitude, vous repérez plus vite les segments et vous gagnez en assurance.
Différences utiles entre IBAN, BIC et code guichet
Le code banque ne doit pas être confondu avec l’IBAN, le BIC ou le SWIFT. L’IBAN identifie un compte de manière internationale, alors que le BIC, aussi appelé SWIFT, identifie la banque dans un cadre plus large. Le code guichet, lui, reste un repère interne au système français. Ces références ne servent donc pas au même moment. Selon l’opération, une seule coordonnée peut suffire, ou plusieurs peuvent être demandées pour assurer la bonne destination du virement.
Dans un virement national, l’IBAN suffit souvent à lui seul. Pour une opération internationale, on vous demande plus fréquemment le BIC ou le SWIFT, afin de préciser la banque destinataire et le pays. Le code banque, lui, reste utile dans la lecture du rib et dans la compréhension de la structure française. Si vous retenez une seule idée, gardez celle-ci : chaque code répond à un besoin différent, et ils ne se remplacent pas automatiquement.
Quand utiliser l’IBAN seul, et quand ajouter le BIC
Pour un virement dans la zone euro, l’IBAN suffit souvent à identifier le compte. En revanche, dès qu’il s’agit d’un contexte international plus large, le BIC ou le SWIFT peut être demandé pour compléter l’identification de la banque. Cette logique dépend du pays, de la banque et du type d’opération. Vous n’avez donc pas toujours besoin des mêmes références, mais vous devez savoir lesquelles fournir selon le formulaire.
Le plus simple est de lire la demande avant de saisir quoi que ce soit. Si l’opération concerne un autre pays, le système peut exiger une coordonnée supplémentaire. Le BIC sert alors à lever toute ambiguïté sur l’établissement. À l’inverse, pour une opération locale, l’IBAN suffit souvent. Cette distinction vous évite de remplir des champs inutiles et vous aide à transmettre la bonne référence du premier coup.
Pourquoi le code guichet n’a pas le même rôle que le BIC
Le code guichet appartient à l’organisation française des comptes, alors que le BIC sert à reconnaître la banque dans un environnement international. Les deux ne jouent pas le même rôle et ne répondent pas au même besoin. Le premier précise une agence, le second identifie un établissement dans les échanges transfrontaliers. Vous pouvez donc avoir un code guichet sans avoir besoin du BIC dans une opération simple.
Voici les confusions les plus fréquentes à éviter :
- confondre un code guichet avec un code banque ;
- penser que l’IBAN remplace toujours le BIC ;
- croire que le SWIFT est un numéro de compte ;
- utiliser une référence internationale pour une lecture locale sans vérifier la demande.
En gardant ces repères, vous comprenez mieux quel code sert à quelle étape et vous évitez les saisies inutiles.
À quoi servent ces références dans les virements et la sécurité
Dans un virement, chaque code aide la banque à diriger la transaction vers le bon destinataire. Le code banque, le numéro de compte et parfois le BIC forment une chaîne de vérification utile. Cette logique réduit les risques d’erreur et renforce la sécurité de l’opération. Pour un prélèvement, c’est le même principe : les références bancaires permettent d’identifier le compte à débiter. Sans ce contrôle, la circulation de la donnée serait moins fiable et les frais liés à une correction pourraient augmenter. Pour approfondir ce sujet, consultez notre guide sur code banque 11306.
La sécurité repose aussi sur vos habitudes. Ne transmettez pas vos coordonnées à n’importe qui, surtout si la demande arrive par message ou par e-mail. Un chèque, un virement ou une transaction ponctuelle exigent toujours une vérification préalable. Prenez le temps de relire le code, de comparer la référence et de vous assurer que la banque destinataire est bien la bonne. Cette discipline simple évite bien des désagréments.
Ce qu’il faut protéger en priorité
Protégez d’abord les données qui permettent d’identifier votre compte : IBAN, code banque, numéro de compte et clé de contrôle. Ces informations ne sont pas à cacher comme un mot de passe, mais elles doivent rester partagées avec prudence. Plus vous diffusez de données sans vérifier le contexte, plus vous augmentez le risque d’usage abusif. Une banque sérieuse ne vous demandera pas ces références par hasard dans un message non sollicité.
Gardez aussi un œil sur les documents papier. Un relevé oublié sur une table ou une photo envoyée trop vite peut exposer une opération future. Pour sécuriser vos habitudes, pensez à classer vos documents, à fermer vos sessions et à éviter les captures inutiles. Cette vigilance protège votre vie bancaire au quotidien, même pour une simple transaction.
Les vérifications avant d’envoyer un virement
Avant de valider un virement, vérifiez le nom du bénéficiaire, l’IBAN, le code banque si vous travaillez avec un RIB, puis le montant. Ce contrôle prend moins d’une minute et peut vous éviter une erreur coûteuse. Si le moindre doute subsiste, interrompez l’opération et relisez la référence. Une banque n’annule pas toujours une mauvaise saisie facilement, donc mieux vaut prévenir que corriger.
Voici cinq conseils utiles pour sécuriser vos coordonnées :
- relire chaque caractère avant validation ;
- utiliser le document source et non une copie floue ;
- vérifier le nom du bénéficiaire ;
- éviter de transmettre vos références par un canal douteux ;
- conserver vos relevés dans un espace protégé.
Un simple contrôle a déjà évité plus d’un faux envoi, surtout lorsque la saisie se fait dans la précipitation.
Vérifier, demander de l’aide et trouver la bonne information
Pour vérifier un code bancaire, commencez par consulter le rib ou l’espace client de votre banque. Si vous avez un doute, comparez la ligne imprimée avec la version numérique. La méthode la plus rapide consiste à relire le document source, puis à contrôler chaque segment. Quand l’information n’apparaît pas clairement, il vaut mieux consulter une source officielle que deviner. Une banque met souvent à disposition des références à jour dans ses documents contractuels ou dans son interface en ligne.
Si le code manque, si un caractère semble illisible ou si la coordonnée vous paraît incomplète, demandez une confirmation. Vous pouvez consulter votre relevé, votre espace client ou un conseiller via les canaux habituels. Le contrôle est plus simple quand vous partez d’un document fiable. En cas de doute, ne recopiez jamais une référence approximative : une petite erreur peut bloquer un virement et vous faire perdre du temps.
Les bons réflexes pour vérifier une référence
Le premier réflexe consiste à comparer la même information sur deux supports différents, quand c’est possible. Le second est de vérifier le format attendu, surtout si vous consultez un document en ligne. Le troisième est de contrôler chaque caractère, sans aller trop vite. Enfin, prenez le temps de vous assurer que la banque et le compte correspondent bien à l’opération prévue. Ce sont des gestes simples, mais ils évitent beaucoup d’erreurs.
Si vous avez besoin d’une réponse rapide, relisez la ligne complète et cherchez la cohérence entre les blocs. Une référence correcte doit correspondre au document officiel et au contexte de l’opération. Cette vérification rapide vous donne un meilleur contrôle et vous rassure avant validation. Vous gagnez ainsi en autonomie sans sacrifier la sécurité de vos démarches.
Qui contacter si le document ne suffit pas
Si le document ne suffit pas, contactez votre banque via l’espace client, le service habituel ou un conseiller en agence. Expliquez simplement ce que vous cherchez : le code, la ligne de rib ou la référence à utiliser pour l’opération. Dans la plupart des cas, la banque peut vous indiquer où consulter l’information fiable. Si vous avez un doute sur la bonne coordonnée, demandez toujours une confirmation écrite ou affichée dans un espace sécurisé.
Voici quatre actions à suivre en cas de doute :
- consulter le relevé officiel ou l’espace client ;
- vérifier le format et la lisibilité ;
- demander une confirmation à la banque ;
- attendre avant toute saisie si la référence reste incertaine.
Cette démarche simple évite les approximations et vous aide à trouver la bonne information sans précipitation.
FAQ – Questions fréquentes sur les références bancaires
Qu’est-ce qu’un code bancaire, simplement ?
Le code bancaire est un identifiant qui permet de reconnaître une banque dans les coordonnées d’un compte. Il sert surtout à lire un rib et à comprendre la structure d’un IBAN français.
Où trouver cette référence sur un RIB ?
Elle se situe dans la zone des coordonnées bancaires, avant le code guichet et le numéro de compte. Sur un document numérique, elle apparaît souvent sur la même ligne que les autres références.
Quelle différence entre code banque et code guichet ?
Le premier identifie l’établissement, tandis que le second précise l’agence ou le guichet. Les deux codes ne remplissent donc pas la même fonction bancaire.
L’IBAN remplace-t-il le BIC ou le SWIFT ?
Pas toujours. L’IBAN identifie le compte, alors que le BIC ou le SWIFT identifie la banque, surtout dans un contexte international. Selon l’opération, les deux peuvent être demandés.
Comment vérifier qu’une référence est correcte ?
Relisez le document source, comparez chaque caractère et contrôlez le format attendu. Un contrôle rapide sur le rib ou dans l’espace client limite les erreurs de saisie.
Que faire si je ne trouve pas l’information sur mon relevé ?
Consultez votre espace client, votre relevé numérique ou contactez votre banque. Si la ligne reste introuvable, demandez une confirmation officielle avant toute opération.
Le code bancaire sert-il aussi pour les virements internationaux ?
Il peut aider à identifier la banque, mais un virement international demande souvent aussi un BIC ou un SWIFT. L’identifiant utilisé dépend du pays et du type d’opération.
Est-ce une donnée sensible à protéger ?
Oui, car elle participe à l’identification de votre compte bancaire. Elle doit être transmise avec prudence et vérifiée avant toute opération, surtout si la demande semble inhabituelle.