
Envoyer de l’argent avec Wero : limites et sécurité
 Denise
•
15 octobre 2026
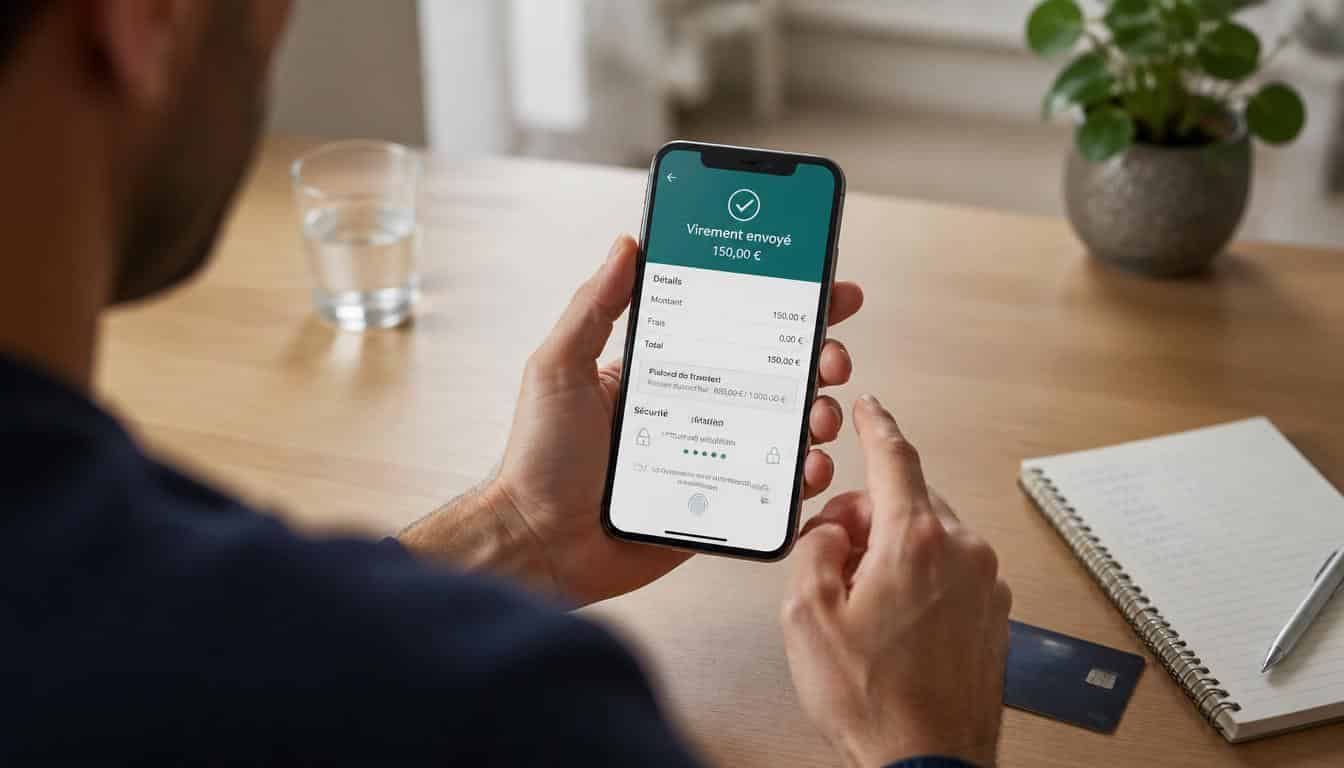
Le virement via Wero est une solution de paiement instantané qui simplifie l’envoi d’argent entre proches, directement depuis l’application bancaire. Dans un quotidien où l’on partage un restaurant à Lille, une course de covoiturage à Nantes ou un cadeau commun à Bruxelles, ce service apporte une réponse rapide et rassurante. Il facilite les transferts, garantit une expérience fluide et assure un cadre bancaire familier, tout en restant essentiel pour comprendre les nouveaux usages du paiement mobile.
Avec un virement via Wero, vous cherchez surtout à envoyer ou recevoir de l’argent sans friction, en quelques secondes, et sans passer par des étapes compliquées. L’enjeu est donc de savoir comment cela fonctionne, quelles banques le proposent, quelles limites s’appliquent et comment sécuriser chaque opération avant validation.
Comprendre Wero avant d’envoyer de l’argent
Wero est un service européen de paiement instantané pensé pour rendre les transferts plus fluides au quotidien. Pour comprendre son intérêt, il faut voir ce service comme une alternative moderne aux usages bancaires habituels, avec une logique mobile et un parcours plus direct. Une banque peut l’intégrer dans son application afin de permettre à un particulier d’envoyer de l’argent à un ami ou de régler un commerçant selon les cas. Le projet a une ambition claire : simplifier les échanges tout en gardant un cadre bancaire simple et rassurant. Pour aller plus loin, lisez montant limite virement instantané.
Avant le premier envoi, il faut retenir que Wero repose sur des coordonnées associées au compte, souvent un numéro de téléphone ou un identifiant validé par l’établissement. La question la plus fréquente concerne la vitesse, mais aussi la portée du service sur ligne et en mobilité. Concrètement, Wero sert surtout dans ces situations : remboursement entre proches, partage d’addition, paiement ponctuel, achat auprès d’un commerçant compatible, ou transfert rapide depuis une application bancaire.
Wero, un service pensé pour les usages du quotidien
Le service Wero se présente comme une alternative moderne parce qu’il réduit les étapes entre l’intention de payer et l’envoi effectif. Son intégration dans l’écosystème bancaire permet de rester dans un environnement connu, avec les mêmes repères de sécurité et d’authentification. Pour vous, cela signifie moins de saisie, moins d’attente et une expérience plus mobile, surtout lorsque vous devez agir vite.
Ce qu’il faut comprendre avant le premier envoi
Avant de lancer un premier transfert, il faut comprendre que Wero n’est pas un portefeuille indépendant : il fonctionne avec les données déjà liées à votre compte. Les attentes les plus fréquentes sont simples, presque toujours les mêmes : envoyer de l’argent à un proche, recevoir un remboursement sans délai, ou vérifier qu’un commerçant accepte ce mode de paiement. Cette logique aide à comprendre pourquoi le service séduit autant les usages du quotidien.
- Rembourser un ami après un déjeuner partagé
- Diviser une facture d’électricité ou d’abonnement
- Envoyer rapidement une somme à un proche
- Régler un achat chez un commerçant compatible
- Recevoir un paiement sans attendre un virement classique
Activer l’application et préparer son premier transfert
Pour utiliser Wero, l’activation passe généralement par l’application bancaire déjà installée sur votre mobile. L’application doit être à jour, votre compte doit pouvoir intégrer le service, et votre numéro de téléphone ou identifiant doit être autorisé par la banque. Selon l’établissement, la procédure est simple ou légèrement différente, mais le principe reste le même : vous confirmez votre inscription, puis vous validez les coordonnées qui serviront aux échanges.
Avant d’effectuer la première opération, il faut vérifier quelques points de sécurité pour éviter une erreur d’envoi. Pensez d’abord à relire le nom du destinataire, puis à confirmer le numéro associé, et enfin à contrôler que l’application bancaire affiche bien le service actif. La première utilisation se déroule mieux quand vous prenez dix secondes de plus pour autoriser chaque étape avec attention.
Les étapes qui permettent d’ouvrir l’accès au service
L’ouverture de l’accès repose sur une inscription depuis l’espace bancaire, suivie d’une validation des coordonnées de contact. Une application peut demander de confirmer le numéro rattaché au compte, puis d’accepter les conditions d’utilisation du service. Cette phase sert à associer correctement le moyen d’envoi au bon titulaire, afin de limiter les erreurs lors des futurs transferts.
Bien préparer son premier envoi
Un premier envoi se prépare comme une opération bancaire classique : vous vérifiez le destinataire, vous relisez le montant, puis vous contrôlez que l’application est bien à jour. Si une banque propose plusieurs parcours, il faut suivre celui indiqué à l’écran plutôt que d’improviser. Cette discipline évite les mauvaises manipulations et renforce la sécurité de l’opération. En complément, découvrez retrait au guichet banque postale.
- Vérifier que le compte est bien éligible
- Confirmer l’authentification dans l’application
- Contrôler le numéro ou l’identifiant du destinataire
- Relire le montant avant validation finale
Les plafonds et limites à connaître avant d’envoyer
Le plafond d’un virement via Wero varie selon la banque et selon le type d’opération autorisé. Un plafond peut s’appliquer par transaction, par jour ou sur une période donnée, avec une limite parfois différente pour un montant élevé. Dans certains cas, l’établissement bancaire fixe un plafond adapté à son niveau de sécurité, à la conformité réglementaire et à la gestion du risque. Pour vous, cela signifie qu’un montant accepté dans une banque peut être refusé dans une autre, même pour une opération similaire en euro. Pour approfondir ce sujet, consultez notre guide sur wero virement maximum.
Pour comprendre ces limites, il faut lire attentivement les mentions affichées dans l’application bancaire. Le plafond n’est pas seulement un chiffre : il indique jusqu’où l’envoi reste autorisé sans validation supplémentaire. La logique est proche d’un virement classique, mais avec des règles parfois plus strictes. Si vous avez un crédit ou une utilisation régulière de paiements mobiles, demander le plafond applicable à votre banque est souvent la meilleure façon d’anticiper une opération. Vous pourriez également être intéressé par formulaire virement banque postale.
| Type de plafond | Logique principale |
|---|---|
| Par transaction | Limiter un envoi unique pour réduire le risque |
| Par jour | Encadrer plusieurs opérations sur 24 heures |
| Par période | Maîtriser le volume cumulé sur plusieurs jours |
Pourquoi les plafonds varient d’une banque à l’autre
Le plafond dépend souvent de la politique interne de la banque, de son paramétrage bancaire et de son appréciation du risque. Une banque peut autoriser une limite plus souple pour certains profils, alors qu’une autre privilégie un plafond plus bas pour renforcer la sécurité. Cette différence ne traduit pas un défaut du service : elle reflète surtout des choix de gestion et de conformité.
Comment lire les limites affichées dans l’application
Les limites affichées dans l’application doivent être lues comme des repères opérationnels, pas comme des obstacles. Si un message indique un plafond atteint, cela signifie que le montant souhaité dépasse la zone autorisée pour cette opération. Pour éviter la confusion, il faut repérer si l’interface parle d’un plafond par envoi, d’une limite journalière ou d’un plafond cumulé sur plusieurs jours.
Vitesse d’exécution et sécurité des transferts
Le virement via Wero se distingue par un transfert instantané qui peut arriver en quelques secondes, alors qu’un virement SEPA classique prend souvent plus de temps. Cette rapidité change beaucoup de choses dans la vie réelle : vous envoyez de l’argent après un dîner, et la personne peut recevoir la somme presque immédiatement. Le service reste toutefois soumis à certaines vérifications, ce qui explique que le délai puisse varier selon la banque, l’heure ou le contexte de l’opération.
Pour sécuriser chaque envoi, il faut vérifier le numéro ou l’identifiant du particulier avant d’appuyer sur valider. Le principe est simple : plus vous relisez le destinataire et le montant, plus vous réduisez le risque d’erreur. L’argent peut arriver très vite, mais cette vitesse impose une vigilance accrue, surtout lorsque vous devez envoyer ou recevoir une somme en situation de stress.
Pourquoi l’argent peut arriver en quelques secondes
Le principe du transfert rapide repose sur l’exécution quasi immédiate entre les systèmes bancaires compatibles. Quand tout est aligné, l’argent peut arriver sans attente perceptible, ce qui rend le service particulièrement pratique pour les remboursements urgents. Le délai peut varier si la banque effectue un contrôle supplémentaire, si la connexion est instable ou si l’opération tombe dans un cas particulier de vérification.
Les réflexes pour sécuriser chaque opération
La sécurité repose d’abord sur des gestes simples : vérifier le numéro, confirmer le nom affiché et relire le montant avant envoi. Vous devez aussi vous assurer que la demande provient bien de la bonne personne, surtout si l’échange concerne un proche ou un ami. En cas de doute, mieux vaut suspendre l’opération quelques secondes que corriger une erreur après coup.
Comparer Wero à la carte bancaire et au virement classique
Wero ne remplace pas complètement la carte bancaire ni le virement classique, mais il peut offrir une alternative plus simple pour certains usages. Face à la carte, il supprime parfois la saisie d’un numéro de carte et peut réduire la friction lors d’un paiement mobile. Face au virement bancaire traditionnel, il accélère le transfert et rend l’expérience plus directe, surtout pour une société ou un particulier qui veut envoyer une somme sans attendre.
La carte reste utile quand vous avez besoin d’un débit différé, d’une autorisation en magasin ou d’un usage très large en ligne. Wero, lui, sert davantage à des échanges ciblés et rapides, souvent entre particuliers ou chez un commerçant compatible. Il peut donc compléter les moyens existants sans les remplacer totalement, notamment si votre carte bancaire offre encore des garanties ou des habitudes de paiement plus adaptées à certains contextes.
Ce que Wero change face aux habitudes de paiement
Le service change surtout la façon de régler un petit montant sans passer par les mécanismes habituels de la carte. Il remplace certains gestes répétitifs, comme la saisie des coordonnées de paiement, mais il ne couvre pas tous les scénarios. Pour vous, l’intérêt principal est de disposer d’un moyen plus direct, plus mobile et souvent plus rapide pour des paiements du quotidien.
Les situations où la carte reste plus adaptée
La carte bancaire reste préférable pour les achats avec débit différé, les dépenses récurrentes ou les paiements chez des enseignes qui n’utilisent pas encore ce type de service. Elle demeure aussi utile quand vous avez besoin d’un cadre de paiement très classique, avec des usages largement acceptés en ligne et en magasin. Wero complète donc l’arsenal, sans remplacer la carte dans tous les cas.
Où le service est disponible et pour quels usages il reste pertinent
La disponibilité du service dépend de l’intégration progressive par chaque banque et de son déploiement par pays. En France comme en Belgique, l’accès peut varier selon l’établissement, car toutes les banques n’activent pas la même intégration au même moment. Le projet reste ambitieux et européen, mais son usage concret dépend encore des annonces officielles de chaque société bancaire et de ses mises à jour techniques, notamment en octobre ou en juin selon les calendriers de lancement.
Pour savoir si votre banque propose le service, il faut consulter l’application, l’espace client ou les documents d’information officiels. Cette vérification est importante, car la compatibilité n’est pas identique d’un pays à l’autre. En France, l’intégration peut être plus large sur certains réseaux, tandis qu’en Belgique la diffusion suit parfois un rythme différent. Le service garde tout son intérêt pour le partage de frais, le remboursement entre proches et les paiements mobiles simples.
La disponibilité selon les banques et les pays
Le déploiement suit une logique progressive : une banque active d’abord les fonctions principales, puis élargit l’accès selon ses choix techniques. Pour obtenir une information fiable, il faut consulter les canaux officiels de la banque, l’application et les notices contractuelles. Cette méthode reste la plus sûre pour savoir si le service est accessible en France ou en Belgique au moment où vous en avez besoin.
Les usages pour lesquels Wero garde tout son intérêt
Wero garde tout son intérêt quand vous voulez partager une dépense sans complication, rembourser rapidement un proche ou réaliser un paiement mobile simple. Dans ces cas-là, le service apporte une réponse pratique, surtout si vous cherchez une expérience fluide et immédiate. Pour un particulier, l’avantage principal reste la rapidité, combinée à une intégration bancaire familière.
FAQ – Questions fréquentes sur le paiement instantané
Wero est-il gratuit pour un usage entre particuliers ?
Le coût dépend de la banque et des conditions appliquées dans l’application. Pour un usage entre particuliers, il faut vérifier les informations officielles de votre banque avant d’envoyer de l’argent.
Quel est le plafond appliqué par ma banque ?
Le plafond varie selon l’établissement et peut changer selon le type d’opération. La meilleure vérification reste l’application bancaire, où la limite est généralement affichée avant validation.
Peut-on annuler une opération déjà validée ?
Une fois validée, une opération est souvent difficile à annuler, surtout si le transfert est instantané. Il faut donc contrôler le montant et le destinataire avant l’envoi.
Faut-il le numéro du destinataire pour envoyer de l’argent ?
Souvent, un numéro associé au compte ou un identifiant validé suffit. L’application indique les informations nécessaires selon la banque et le mode d’envoi choisi.
Le service fonctionne-t-il partout en France et en Belgique ?
Non, la disponibilité dépend de l’intégration par chaque banque. En France comme en Belgique, il faut vérifier l’éligibilité directement dans les canaux officiels de l’établissement.
Peut-il remplacer complètement une carte bancaire ?
Non, car la carte reste utile pour de nombreux achats et pour le débit différé. Le service complète surtout les usages rapides entre particuliers et certains paiements simples.
Que faire si le montant a été envoyé au mauvais contact ?
Il faut contacter immédiatement votre banque et vérifier les possibilités de recours. Plus la réaction est rapide, plus vous augmentez vos chances de corriger la situation.
Comment vérifier la limite affichée dans l’application ?
Ouvrez l’application bancaire et consultez l’écran dédié au service ou aux paramètres de paiement. La limite y est généralement indiquée avec le plafond applicable à votre compte.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque