
Où trouver le code BIC d’une banque facilement
 Denise
•
21 octobre 2026
Un virement bloqué, un formulaire à remplir, et soudain la même question revient : comment retrouver la bonne référence bancaire sans perdre de temps ? trouver le code BIC d’une banque représente justement la démarche qui permet d’identifier l’établissement destinataire avec précision. Ce code facilite les paiements, garantit une saisie correcte et assure une meilleure sécurité lors d’une transaction, surtout quand l’argent circule entre pays. En quelques repères simples, vous pouvez éviter l’erreur qui fait perdre une journée entière.
Retrouver un code BIC bancaire
- Le code BIC identifie la banque destinataire et complète souvent l’IBAN lors de nombreux virements.
- Sa structure indique la banque, le pays puis éventuellement l’agence, comme dans l’exemple BNPAFRPP.
- Le code apparaît sur le RIB, les relevés, l’espace client, l’application mobile et certains contrats bancaires.
- Un nom de banque exact ou un IBAN peuvent permettre de retrouver le code correspondant au compte.
- Avant un virement, vérifier la cohérence du BIC évite une erreur de banque, un rejet ou un retard.
- En cas d’absence du code, consulter le dernier relevé, utiliser un outil en ligne ou demander confirmation au bénéficiaire.
Comprendre le code BIC avant de le chercher
Le code BIC est l’identifiant d’une banque dans un paiement financier, souvent utilisé pour une opération international. Il sert à reconnaître la bonne banque et à sécuriser la transaction.
- Le code BIC désigne la banque destinataire.
- Le bic complète l’IBAN dans de nombreux virements.
- Le lien avec le swift facilite les paiements entre pays.
- La lecture du code repose sur une structure précise.
Exemple simple : BNPAFRPP. Dans ce code, la banque est repérable dès les premiers caractères, ce qui aide à vérifier l’identité de l’établissement.
| Élément | Rôle |
|---|---|
| BIC | Identifie la banque |
| SWIFT | Réseau utilisé pour l’échange |
| IBAN | Identifie le compte |
Dans un contexte français, ce repère évite les confusions quand plusieurs banques portent un nom proche ou une succursale différente.
Ce que révèlent les caractères du code
La structure du code BIC suit une logique lisible : une partie désigne la banque, une autre le pays, puis l’agence éventuelle. Chaque lettre ou caractère apporte une information utile pour repérer l’identité bancaire. Pour approfondir ce sujet, consultez notre guide sur bic compte bancaire.
Quand vous observez le code, vous pouvez déjà situer la banque et comprendre si le code correspond à un siège ou à une succursale. Cette lecture rapide évite de confondre deux établissements proches.
Pourquoi BIC et SWIFT sont souvent associés
Le bic et le swift sont souvent cités ensemble parce qu’ils servent au même usage financier international. Lors d’une transaction entre pays, le swift facilite l’acheminement, tandis que le BIC identifie la banque précise.
Cette association rassure aussi le client : le paiement suit un cadre bancaire reconnu dans de nombreux pays, avec moins de risques d’erreur au moment d’envoyer l’argent.
Où repérer le code sur vos documents bancaires
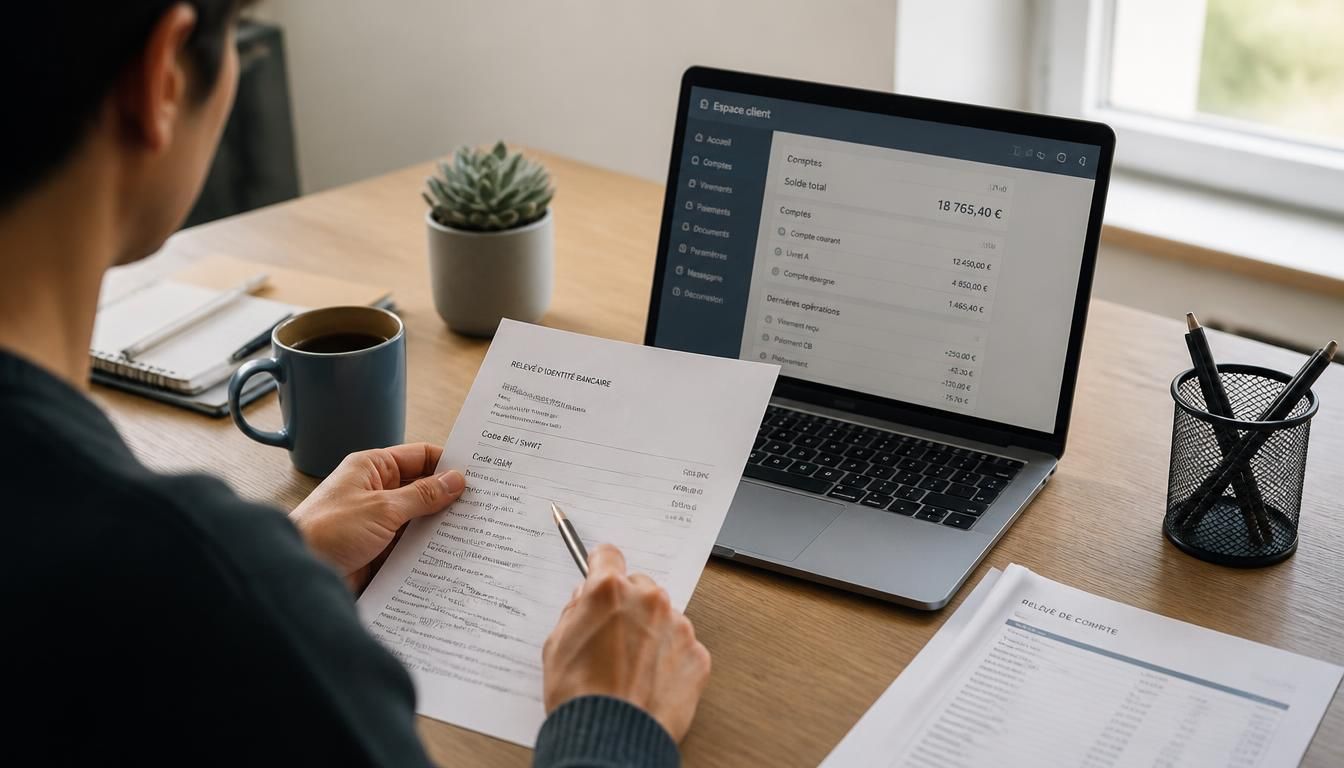
Le code apparaît souvent sur le RIB, les relevés, l’espace client et l’application mobile de la banque. Pour le relever sans stress, commencez par le document le plus récent.
- Sur le RIB, le code figure généralement près des coordonnées bancaires.
- Sur un relevé, le code peut apparaître en en-tête ou en bas de page.
- Dans l’espace client, un formulaire permet souvent de vérifier le code.
- Dans l’application, un outil gratuit de consultation aide à obtenir l’information.
- Sur certains contrats, la banque mentionne aussi le code associé au compte.
Imaginez Léa, qui prépare un virement depuis Lyon : elle ouvre son relevé, repère le RIB, puis confirme le code dans l’espace client avant d’envoyer l’argent.
Le RIB et les relevés comme points de départ
Le RIB reste souvent le premier document à consulter pour obtenir le code BIC. Le relevé bancaire permet aussi de vérifier la bonne référence, surtout si vous avez changé d’agence ou de compte.
Ces documents donnent une base fiable pour contrôler le code avant toute opération. Vous gagnez du temps et vous réduisez le risque d’une saisie approximative.
Retrouver l’information dans l’espace client
L’espace client de la banque propose souvent une ligne dédiée aux coordonnées bancaires. Cet outil gratuit permet de vérifier le code, parfois via un formulaire simple ou un menu de consultation.
En quelques clics, vous pouvez comparer les données affichées avec celles de votre relevé. Cette vérification en ligne reste pratique quand le papier n’est plus sous la main.
Trouver le bon code à partir du nom ou de l’IBAN
Il est possible de trouver un code bancaire à partir du nom d’une banque ou d’un IBAN. Cette recherche fonctionne bien quand le nom est exact et que l’établissement n’a pas plusieurs entités proches.
- Le nom de la banque peut suffire pour correspondre au bon code.
- L’IBAN aide à identifier le code lié au compte.
- Selon l’établissement, la recherche peut varier d’une agence à l’autre.
- La correspondance automatique simplifie la lecture du résultat.
Cas pratique : vous saisissez le nom d’une banque française dans un outil de recherche, puis vous comparez le résultat avec l’IBAN reçu. Si les deux éléments correspondent, le code est probablement le bon.
Quand le nom de la banque suffit
Le nom d’une banque suffit parfois à trouver le code si l’établissement n’a qu’une seule structure visible pour le client. Dans ce cas, le code correspond directement au nom affiché sur les documents.
Cette méthode reste rapide, mais elle demande de vérifier l’orthographe exacte du nom. Une simple variation peut mener à un autre résultat.
Ce que l’IBAN permet de déduire
L’IBAN contient des indices utiles pour la recherche du code. En le lisant, un outil de recherche peut identifier automatiquement l’établissement et proposer le code associé.
Cette correspondance automatique aide surtout quand vous avez reçu un IBAN sans autre indication. Le code obtenu doit ensuite être comparé au nom de la banque pour confirmer la cohérence.
Vérifier un code BIC avant d’envoyer de l’argent
Avant d’envoyer de l’argent, la validation du code BIC protège votre virement. Un bon contrôle évite une erreur de banque, un rejet de transaction ou un crédit retardé.
- Vérifiez que le code est cohérent avec la banque indiquée.
- Contrôlez la validation du code avant d’accepter l’envoi.
- Repérez toute faute de saisie dans les caractères.
- Assurez-vous que la transaction bancaire reste sécurisée.
Une erreur d’un seul caractère peut envoyer le virement vers un mauvais établissement. Si le doute persiste, mieux vaut suspendre l’opération que de recevoir un retour tardif.
Les indices d’un code fiable
Un bon code présente une structure stable, une longueur cohérente et une validation compatible avec la banque indiquée. Vous pouvez vérifier si le format semble normal avant d’accepter la saisie.
Si le code paraît trop court, trop long ou incompatible avec le nom bancaire, il mérite un contrôle supplémentaire. Cette vérification limite les mauvaises surprises.
Que faire en cas de doute avant un virement
Si le virement doit partir vite, prenez quelques secondes pour comparer le code avec le nom de la banque et le compte du bénéficiaire. Cette pause sécurise l’envoi et évite une erreur d’argent.
En cas d’incertitude, demandez une confirmation écrite avant de valider la transaction. Vous gardez ainsi la maîtrise du paiement et vous réduisez le risque bancaire.
Les bons réflexes si le code reste introuvable
Quand le code reste introuvable, plusieurs solutions simples permettent de retrouver l’information sans perdre de temps. Vous pouvez utiliser un outil en ligne, consulter un relevé ou contacter la banque.
- Vérifiez le dernier relevé disponible.
- Utilisez un outil gratuit de recherche en ligne.
- Contactez la banque pour confirmer l’information.
- Demandez au bénéficiaire de vérifier sa donnée bancaire.
- Contrôlez la ligne du formulaire avant toute saisie finale.
Dans une petite entreprise de Nantes, un comptable a déjà gagné une heure en croisant le relevé, l’espace client et une information reçue par e-mail. Cette méthode évite d’envoyer un virement avec un code incomplet.
Les solutions de secours les plus simples
Si le code n’apparaît nulle part, commencez par l’outil gratuit en ligne puis comparez le résultat avec les documents de la banque. Cette recherche donne souvent une information suffisante pour avancer.
Vous pouvez aussi relire les coordonnées du relevé et vérifier si le code figure dans un espace client. Ces étapes restent rapides et accessibles.
Quand demander l’aide du bénéficiaire
Demander au bénéficiaire reste souvent la solution la plus rapide quand l’entreprise ou la personne n’a pas transmis la bonne donnée. Le bon code peut alors être confirmé directement, sans détour.
Dans le monde bancaire, cette demande simple évite les allers-retours inutiles. Vous utilisez ainsi une information fiable, au bon moment.
FAQ – Questions fréquentes sur le code BIC
Qu’est-ce qu’un code BIC ?
Le code BIC est un identifiant bancaire qui permet de reconnaître une banque lors d’un virement. Il est essentiel pour orienter correctement l’information financière.
BIC et SWIFT, est-ce la même chose ?
Le bic et le swift sont liés : le SWIFT désigne le réseau, tandis que le BIC identifie la banque. Les deux termes sont souvent utilisés ensemble.
Peut-on trouver un BIC avec l’IBAN ?
Oui, l’iban peut aider à identifier le code correspondant. Une recherche automatique ou une validation manuelle permet souvent de retrouver le bon code.
Le code BIC est-il toujours obligatoire ?
Le code BIC n’est pas toujours demandé, mais il reste utile pour certains virements, surtout à l’international ou selon la banque. Il dépend du contexte du paiement.
Comment vérifier qu’un code est correct ?
Vérifiez la structure, le nom de la banque et la cohérence avec l’iban. Une bonne recherche et une validation attentive renforcent la sécurité du virement.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque