
Banque de France et surendettement : déposer un dossier
 Denise
•
22 septembre 2026
Quand les fins de mois se ressemblent et que les relances s’accumulent, on perd vite ses repères. Le surendettement désigne une situation où une personne ne parvient plus à faire face à ses charges et à ses dettes avec ses revenus courants. Dans ce contexte, la Banque de France et le surendettement sont liés par une mission très concrète : orienter, examiner et protéger les particuliers. Cette démarche permet de comprendre ce qui bloque, de vérifier sa situation, de déposer un dossier et d’agir sans rester seul.
Il existe une différence nette entre une tension budgétaire passagère et une vraie difficulté durable de dette. La première se règle parfois avec un ajustement temporaire, la seconde peut nécessiter une procédure officielle. C’est précisément là que la Banque de France intervient, via la commission, pour apporter une aide structurée, gratuite et encadrée.
Comprendre le surendettement et le rôle de la Banque de France
Le surendettement correspond à une situation où un particulier ne peut plus rembourser l’ensemble de ses dettes non professionnelles sans déséquilibrer totalement son budget. La Banque de France traite alors la situation au sein d’une commission qui étudie chaque cas avec une logique sociale, financière et personnelle. Cette commission ne juge pas moralement le débiteur : elle vérifie si une procédure est nécessaire, si un plan peut être trouvé, ou si une solution plus protectrice doit être proposée. Pour beaucoup de ménages, un crédit à la consommation, un loyer en retard et quelques factures impayées suffisent à faire basculer la situation.
On distingue facilement une difficulté financière classique d’un surendettement. D’abord, la tension est souvent ponctuelle et liée à un accident de vie. Ensuite, la dette reste supportable si les revenus reprennent. Enfin, le surendettement implique une impossibilité durable de faire face aux échéances. Dans ce cadre, la commission de la Banque de France devient le point d’entrée central : elle examine le dossier, apprécie la réalité de la situation et peut proposer une aide adaptée. Cette information est essentielle pour savoir quand il faut agir.
Quand une difficulté budgétaire devient un dossier de surendettement
Une difficulté budgétaire devient un dossier de surendettement lorsque les impayés se répètent, que les prélèvements sont rejetés et que les créanciers multiplient les relances. Si vous devez choisir entre payer le loyer, l’électricité ou un crédit, la situation mérite d’être examinée sérieusement. Une commission peut alors être saisie dès que la stabilité du budget n’est plus tenable. En pratique, une personne seule à Lille avec 1 450 euros nets, 780 euros de charges fixes et 420 euros de crédits peut rapidement perdre toute marge de manœuvre.
Ce que fait la commission au sein de la Banque de France
La commission de la Banque de France examine les revenus, les charges, les dettes et la capacité de remboursement. Elle peut orienter le dossier vers un plan amiable, des mesures imposées ou une solution de rétablissement personnel. Son rôle est d’apporter une lecture objective de la situation et d’aider à sortir du blocage. La procédure sert aussi à protéger le demandeur contre l’aggravation des poursuites. Dans les faits, la commission devient un arbitre pratique entre le débiteur et les créanciers, avec une approche encadrée et transparente.
Déposer un dossier de surendettement sans se tromper
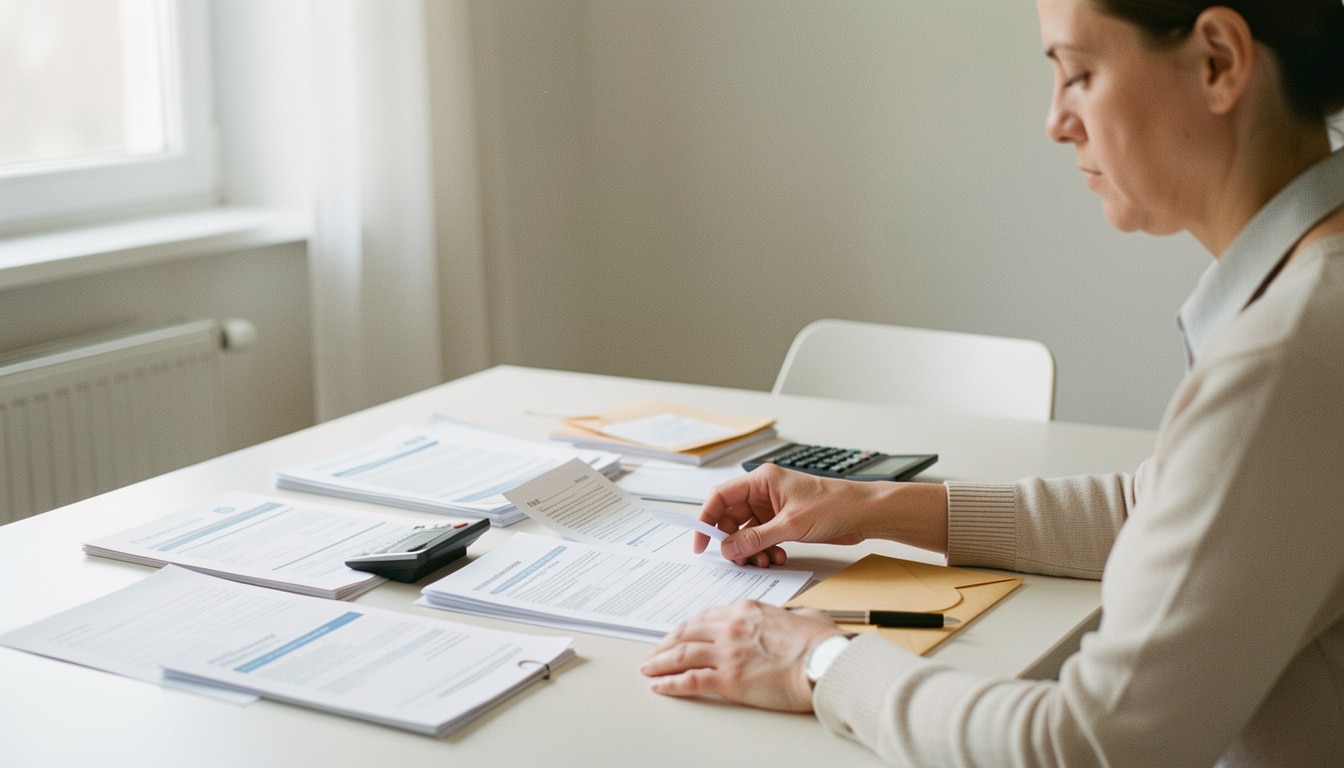
Déposer un dossier demande méthode et précision, car une demande incomplète ralentit tout le traitement. Avant de déposer, il faut rassembler les informations utiles, vérifier les montants, et choisir entre le guichet ou la ligne selon sa facilité d’accès. Le dépôt peut se faire par voie papier ou via le service numérique, mais le demandeur doit rester attentif à chaque rubrique. Une banque peut fournir certains relevés, mais la responsabilité du dossier reste personnelle. Un avis d’un travailleur social ou d’une association peut aussi aider à préparer la démarche.
- Rassembler les revenus, charges et dettes du foyer.
- Vérifier l’adresse, l’état civil et les coordonnées du demandeur.
- Comparer les montants inscrits avec les relevés de banque.
- Préparer les justificatifs avant d’envoyer le dossier.
- Relire chaque rubrique pour éviter un dépôt incomplet.
Le dépôt en ligne est pratique si vous souhaitez gagner du temps et suivre l’avancement rapidement. Le dépôt papier convient mieux à un demandeur qui préfère un guichet ou qui a besoin d’un échange direct. Dans les deux cas, il faut envoyer des informations exactes, car une demande mal renseignée peut retarder la procédure. L’adresse de la Banque de France compétente dépend souvent du domicile, et le lien officiel permet d’accéder au formulaire. Cette démarche reste gratuite, ce qui rassure de nombreux ménages.
Préparer les pièces et remplir chaque rubrique
Le dossier repose sur un formulaire structuré autour de la situation du demandeur, des ressources, des charges, du logement et des dettes. Chaque rubrique doit être remplie avec cohérence, car la commission compare les montants déclarés avec les pièces jointes. Le demandeur doit préciser ses crédits, ses impayés, ses pensions, son loyer, ses frais courants et ses coordonnées bancaires. Il est utile d’utiliser des relevés récents pour faire correspondre les chiffres. Un dossier clair accélère l’examen et limite les demandes de complément.
Déposer en ligne ou au guichet selon sa situation
Le dépôt en ligne convient quand le demandeur peut scanner ses justificatifs et suivre la démarche sans difficulté. Le guichet reste préférable si la situation est complexe, si l’accès numérique est limité ou si l’on souhaite poser des questions concrètes. Dans les deux cas, le dossier doit être envoyé complet, daté et signé. Une adresse correcte, un numéro de téléphone valide et des montants exacts évitent bien des retards. Le bon choix dépend donc surtout de l’autonomie du demandeur et de l’urgence du dossier.
Recevabilité, protection et solutions après examen
La recevabilité marque le moment où la commission estime qu’un dossier peut être traité dans le cadre de la procédure. Dès cette étape, le débiteur bénéficie d’une protection importante, car les créanciers doivent encadrer leurs démarches. La recevabilité ne règle pas tout, mais elle ouvre la voie à un plan, à des mesures imposées ou à un rétablissement personnel. Le juge peut intervenir dans certains cas, notamment en cas de contestation ou pour valider certaines orientations. Le remboursement futur dépend alors du niveau d’endettement et de la capacité réelle du foyer.
Pour le débiteur, la recevabilité change immédiatement plusieurs choses. Les pressions cessent de s’intensifier, les créanciers ne peuvent plus agir librement, et les paiements sont mieux encadrés. La commission peut imposer un cadre temporaire pour éviter l’aggravation de la situation. En pratique, cela donne un peu d’air au mois suivant, surtout quand les fins de mois sont déjà sous tension. Le dernier objectif reste simple : retrouver une trajectoire de remboursement soutenable, ou, si cela n’est plus possible, aller vers une solution plus radicale.
| Issue possible | Effet principal |
|---|---|
| Plan conventionnel | Remboursement réaménagé avec accord des créanciers |
| Mesures imposées | Plan fixé par la commission quand l’accord échoue |
| Rétablissement personnel | Effacement partiel ou total selon la situation |
Ce que change la recevabilité pour le débiteur et les créanciers
La recevabilité protège le débiteur contre l’aggravation immédiate des poursuites et oblige les créanciers à respecter le cadre fixé. Le plan de remboursement peut alors être discuté, ajusté ou imposé selon les ressources disponibles. Cette étape ne supprime pas la dette, mais elle stoppe la spirale la plus dangereuse. Le créancier doit attendre les décisions de la commission, et le débiteur doit continuer à déclarer sa situation avec exactitude. Le juge peut être saisi si un recours est formé ou si une contestation apparaît.
Les solutions possibles selon le niveau d’endettement
Quand la capacité de remboursement existe encore, la commission peut proposer un plan étalé sur plusieurs mois, avec baisse des mensualités ou report de certaines échéances. Si l’accord amiable échoue, elle peut imposer des mesures de rééchelonnement. Dans les situations les plus graves, le rétablissement personnel peut conduire à un effacement partiel ou total des dettes. Le juge intervient alors pour contrôler certains recours ou valider les décisions les plus sensibles. Chaque solution dépend du niveau d’endettement, du revenu et des charges du foyer.
Documents, erreurs fréquentes et conseils pratiques pour avancer
Un dossier solide repose d’abord sur des pièces exactes et complètes. Il faut réunir un document d’identité, un justificatif de domicile, les relevés de ressources, les charges courantes, les dettes et les informations bancaires. La situation professionnelle et la situation personnelle doivent être décrites avec précision, car la commission s’appuie sur ces éléments pour apprécier le montant total à traiter. Une banque peut fournir des relevés utiles, mais le demandeur doit vérifier chaque chiffre. En cas d’inscription au FICP, il faut aussi comprendre que l’accès au crédit devient très limité.
- Pièces d’identité du demandeur et du foyer.
- Relevés de ressources et de charges mensuelles.
- Justificatif de logement et coordonnées bancaires.
- Liste détaillée des dettes avec les montants exacts.
- Éléments sur l’activité professionnelle et la situation personnelle.
Les erreurs les plus fréquentes sont simples mais coûteuses : oublier une pièce, déclarer un montant incohérent ou laisser une dette de côté. Il faut faire relire le dossier si possible, puis régler les incohérences avant l’envoi. Un avis social ou un accompagnement professionnel aide souvent à corriger les points flous. Si le dossier est incomplet, la commission peut demander des compléments et ralentir la procédure. En cas de contestation, un recours reste possible, mais il vaut mieux éviter d’en arriver là.
- Oublier un justificatif essentiel.
- Indiquer un montant différent d’un relevé bancaire.
- Déclarer une dette partiellement seulement.
- Envoyer un dossier sans vérifier l’adresse ou les coordonnées.
Les documents à réunir avant de finaliser le dossier
Avant de finaliser le dossier, il faut réunir les pièces d’identité, les justificatifs de ressources, les charges, les dettes, le logement et les relevés de banque. Cette préparation permet de faire une déclaration cohérente et de donner à la commission une vision complète du dossier. Le montant des crédits, des impayés et des dépenses courantes doit être vérifié ligne par ligne. Si la situation a changé récemment, il faut l’indiquer clairement pour éviter un avis défavorable ou une demande de complément.
Les erreurs qui compliquent la procédure et comment les corriger
Une erreur de montant, une pièce manquante ou une dette oubliée peut compliquer le dossier et retarder la demande. Pour corriger, il faut faire une vérification complète avant l’envoi et signaler tout changement de situation. Le débiteur doit aussi faire attention aux coordonnées bancaires et au détail de l’activité professionnelle. Si un recours devient nécessaire, il est préférable de conserver une copie de chaque document. Une aide extérieure peut sécuriser la démarche et éviter des semaines perdues.
FAQ – Questions fréquentes sur la Banque de France et le surendettement
Qui peut déposer un dossier de surendettement ?
Tout particulier de bonne foi confronté à des dettes non professionnelles peut déposer un dossier auprès de la commission. La demande concerne les personnes qui ne peuvent plus faire face à leurs remboursements de manière durable.
Combien de temps faut-il pour connaître la recevabilité ?
Le délai varie selon la complexité du dossier et la charge de travail de la commission. En pratique, la recevabilité est souvent examinée en quelques semaines, mais un dossier incomplet peut rallonger l’attente.
La procédure bloque-t-elle les créanciers ?
Oui, la recevabilité encadre fortement les créanciers et limite les poursuites. Le dossier donne une protection temporaire au débiteur, même si certaines démarches peuvent continuer dans un cadre précis.
Peut-on corriger un dossier après l’envoi ?
Oui, une demande de complément ou une correction peut être faite si un document manque ou si une information est erronée. Il faut réagir vite pour éviter de fragiliser le dossier.
Quelles solutions la commission peut-elle proposer ?
La commission peut proposer un plan, des mesures imposées ou un rétablissement personnel selon la capacité de remboursement. Le créancier est alors intégré dans une solution adaptée à la situation.
L’inscription au FICP est-elle automatique ?
Elle peut accompagner la procédure, mais elle dépend des décisions prises et de la situation examinée. Le FICP limite l’accès au crédit et signale la difficulté de remboursement aux établissements concernés.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque